지수가 하루 만에 크게 밀린 날 가장 급한 일은 전망을 찾는 쪽이 아닌데요. 급락장에서 먼저 손대야 하는 자리는 시장 전망이 아니라 내 계좌의 조건입니다. 확인된 마감 기록과 투자자별 매매 방향을 떼어 놓고, 보유 집중도와 빌린 돈의 조건을 차례로 세는 순서가 먼저입니다.
어제 정규장이 끝난 뒤 관련 검색어가 한꺼번에 몰렸습니다. 그런데 검색으로 얻을 수 있는 것은 사건 요약이고, 손실 폭을 정하는 것은 각자의 계좌 구성입니다. 순서를 정해 두면 같은 일이 반복될 때마다 같은 자리를 보게 됩니다.
1. 확인된 기록과 해석을 먼저 나눕니다
급락 보도에는 기록과 해석이 섞여 있는데요. 기록은 마감 지수와 투자자별 매매 방향이고, 원인 설명은 해석입니다. 두 가지를 섞어 읽으면 전망이 사실처럼 남습니다.
아래는 한국거래소 집계를 인용한 연합뉴스와 서울경제 보도로 교차 확인된 마감 기록입니다.
| 구분 | 하락 폭 | 마감 |
|---|---|---|
| 코스피 | 241.69포인트(3.65%) | 6,384.24 |
| 코스닥 | 43.08포인트(4.83%) | 849.19 |
두 지수가 같은 날 함께 내렸습니다. 대형주 중심 시장과 중소형주 중심 시장이 동시에 밀렸다는 뜻이고, 보도 기준으로 하락률은 코스닥 쪽이 더 컸습니다.
기록을 남기는 이유는 다음 결정의 기준점을 만들기 위해서인데요. 급락 당일에는 마감 기준 수치만 쓰고 장중 수치는 쓰지 않는 편이 안전합니다. 장중 흐름은 하루 안에도 여러 번 바뀌어 기준으로 삼기 어렵습니다.
2. 투자자별 매매 방향은 사실, 원인은 해석입니다
누가 팔고 누가 샀는지는 집계로 남는데요. 순매수와 순매도 금액은 그날의 매매 주체를 알려 주지만 주가 방향을 보장하지 않습니다. 서울경제 보도 기준으로 같은 날 코스피 시장 집계는 아래와 같습니다.
| 투자자 | 방향 | 금액 |
|---|---|---|
| 외국인 | 순매도 | 약 2조250억 원 |
| 기관 | 순매도 | 약 1,107억 원 |
| 개인 | 순매수 | 약 1조4,674억 원 |
연합뉴스 보도를 보면 외국인은 10월 들어 유가증권시장에서 8조5천억 원가량을 순매도했습니다. 하루치가 아니라 이달 누적이라는 점을 함께 보셔야 합니다.
같은 보도에서 인용된 증권사 분석은 외국인 이탈을 업황 정점 통과의 결과로 보는 것도, 실적이 좋으니 곧 주가가 오른다고 보는 것도 모두 부적절하다고 평가했습니다. 관측된 거래 기록과 원인 해석은 분리해 읽어야 합니다. 급락의 단일 원인과 다음 거래일 방향은 공식 확정 자료가 없어 단정할 수 없습니다.
3. 계좌에서 세는 첫 칸은 보유 집중도입니다
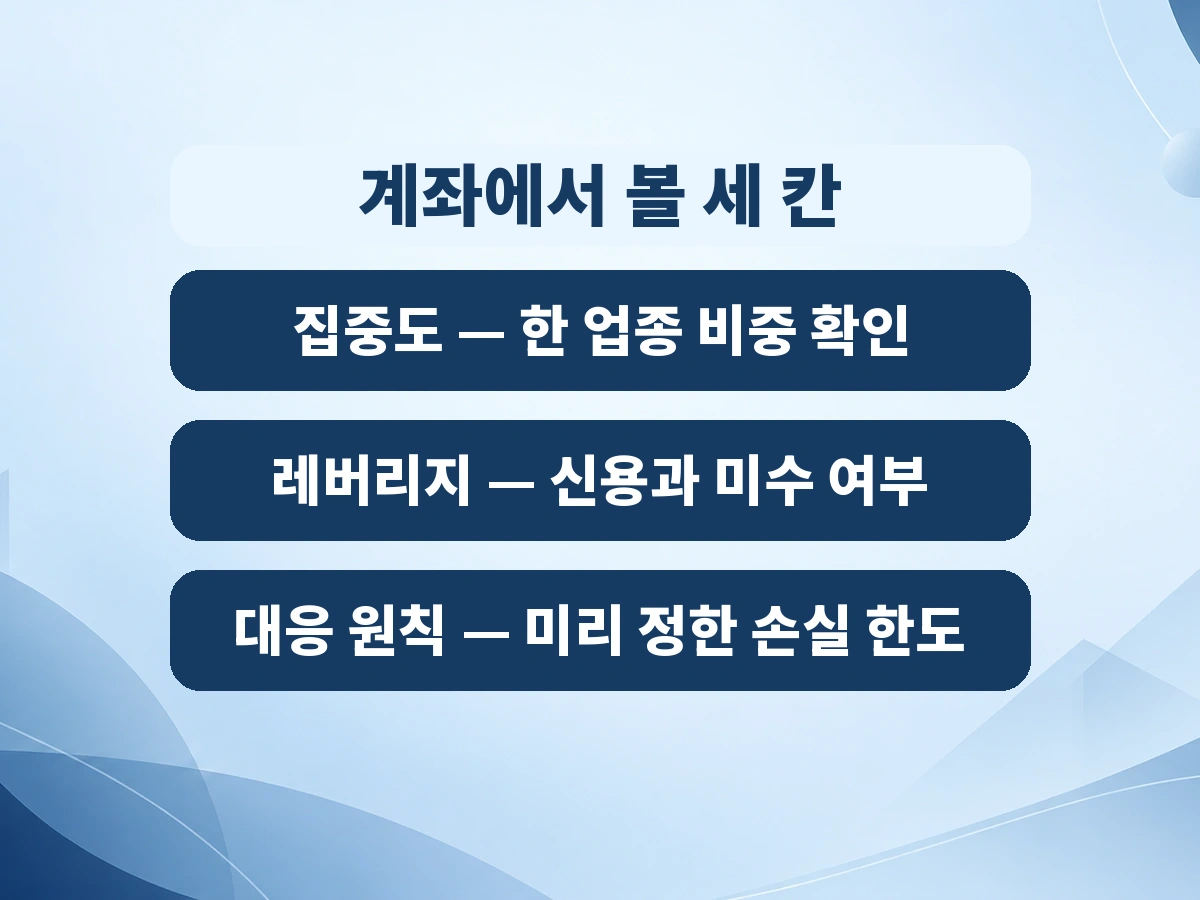
여기서부터는 지수 이야기를 내려놓는데요. 증권사 앱에서 종목별 비중과 평균단가를 확인하는 것이 급락 당일의 첫 작업입니다. 보유가 반도체와 대형주 한쪽에 몰려 있으면 지수 하락률과 계좌 손실 폭이 크게 벌어집니다.
평균단가를 어림짐작으로 두면 대응 기준이 흔들립니다. 보유 비중과 평균단가는 기억이 아니라 화면에서 확인하는 항목이고, 한 업종에 절반 이상이 몰려 있는지만 봐도 판단이 빨라집니다.
집중도를 낮춘다는 말이 오늘 당장 팔아야 한다는 뜻은 아닌데요. 비중을 적어 두고 다음 매수 자금을 다른 자리에 쓰는 것만으로도 쏠림은 내려갑니다. 매도 여부는 미리 정한 원칙으로 판단하는 편이 낫습니다.
4. 빌린 돈이 섞인 계좌는 조건이 따로 있습니다
급락장에서 순서가 가장 먼저 밀리는 계좌는 신용이나 미수가 걸린 계좌인데요. 담보 유지 조건에 걸리면 본인 의사와 무관하게 매도가 나갑니다. 반대매매 기준과 상환 기일은 증권사와 상품마다 다르게 적용됩니다.
레버리지 ETF(지수 움직임을 정해진 배율로 따라가도록 만든 상품입니다)를 들고 있다면 상품설명서를 한 번 더 보셔야 합니다. 배율과 추적 구조에 따라 같은 지수 하락에도 손실 폭이 달라지고, 만기와 보수 조건도 상품마다 따로 적혀 있습니다.
확인 순서는 아래와 같습니다.
- 신용·미수 사용 여부와 금액
- 담보 유지 비율과 반대매매 기준
- 상환 기일과 추가 담보 납입 기한
- 레버리지 상품의 배율·추적 구조·보수
5. 급락이 반복될 때 어디를 보나
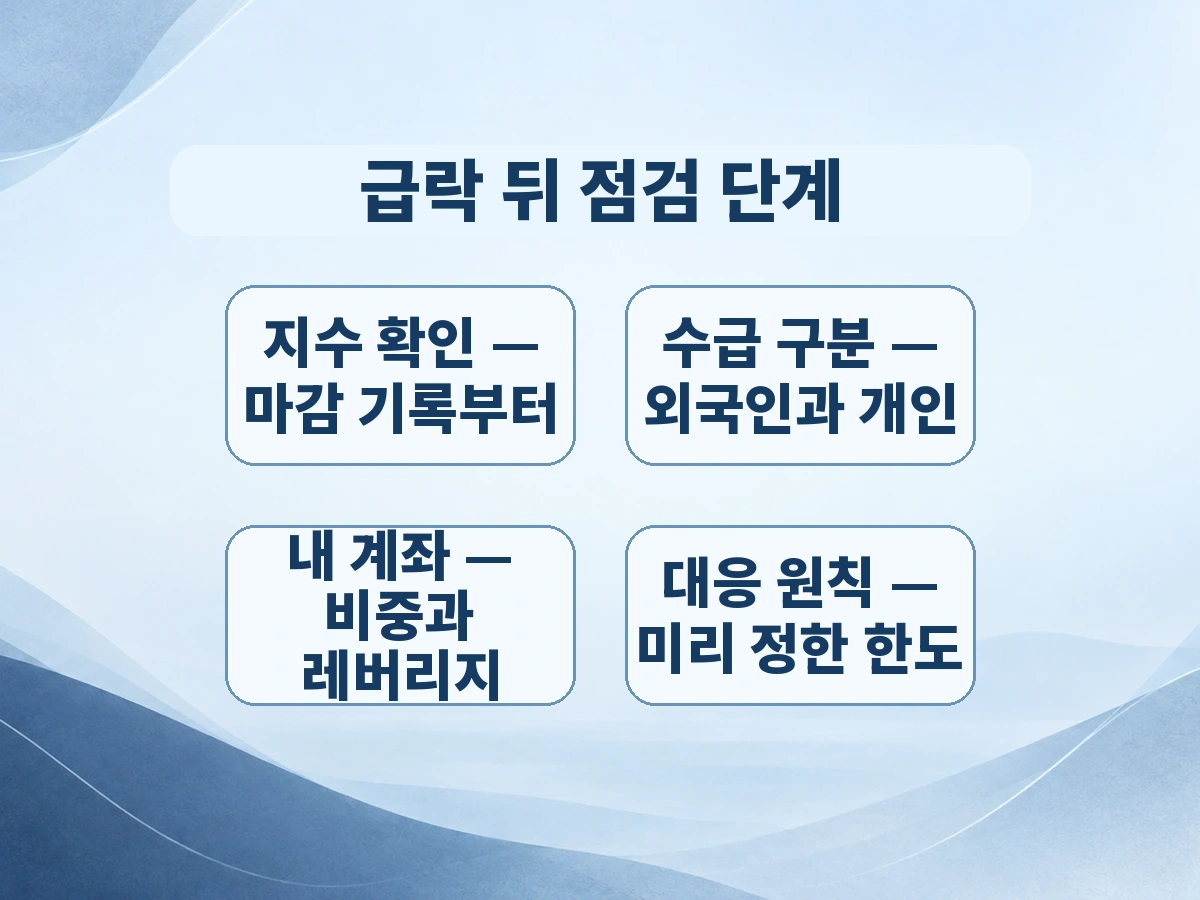
급락은 주기적으로 돌아오는데요. 반복되는 국면에서 순서를 정해 두면 그날의 기분이 기준을 밀어내지 못합니다. 확인된 기록, 내 계좌 조건, 미리 정한 원칙 순서가 그 뼈대입니다.
원칙은 종이 한 장이면 충분합니다. 손실 한도, 추가 매수 기준, 현금 비중 세 줄을 평온할 때 적어 두면 급락한 날 읽을 문장이 생깁니다.
마지막 칸은 기사 한 건으로 즉시 매매를 결정하지 않는 것입니다. 사건 보도는 상황을 알려 주지만 내 계좌의 조건을 대신 계산해 주지는 않습니다.
반복되는 국면을 대비하는 가장 싼 방법은 기록을 남기는 일입니다. 급락한 날의 계좌 상태와 그날 내린 판단을 적어 두면 다음 국면에서 같은 실수가 줄어듭니다. 기록이 쌓이면 전망에 기대는 횟수도 함께 줄어듭니다.
❓ 자주 묻는 질문
Q1. 지수가 3.65% 내렸으면 내 계좌도 그만큼 손실인가요?
지수 하락률과 개별 계좌 손실률은 같은 값이 아닙니다. 보유 종목 구성과 비중에 따라 손실 폭은 더 크거나 더 작게 나옵니다.
Q2. 개인 순매수가 많았으니 저점이 확인된 것인가요?
순매수 금액은 그날 누가 주식을 받아 냈는지만 알려 줍니다. 저점 여부를 알려 주는 항목이 아닙니다.
Q3. 급락 원인이 외국인 매도라고 보면 되나요?
단일 원인을 확정한 공식 자료는 없습니다. 인용된 증권사 분석도 업황 정점 통과 해석과 실적 기반 상승 판단을 모두 부적절하다고 평가했습니다.
Q4. 신용거래가 없으면 급히 확인할 것이 없나요?
레버리지 상품을 들고 있다면 구조를 확인하는 편이 좋습니다. 배율과 추적 방식에 따라 같은 지수 하락에도 손실 폭이 달라집니다.
✅ 급락장 셀프 체크
- 보유 종목이 한 업종에 몰려 있는지 확인했습니다
- 종목별 비중과 평균단가를 화면에서 확인했습니다
- 신용·미수 여부와 담보 유지 조건을 확인했습니다
- 레버리지 상품의 배율과 추적 구조를 확인했습니다
- 미리 정한 손실 한도와 현금 필요 시점을 확인했습니다
한국거래소 집계를 인용한 연합뉴스·서울경제 보도를 참고해 작성했습니다. 급락의 단일 원인과 다음 거래일 방향은 공식 확정 자료가 없어 단정하지 않았습니다. 개별 계좌 조건은 거래 증권사 안내나 상품설명서를 통해 한 번 더 확인하시기 바랍니다.



0 댓글