미국 10년물 국채 금리가 다시 올라섰는데요. 미국 재무부 고시 기준으로 2026-09-11 기준 10년물 금리는 4.96%입니다. 시장금리가 올랐다고 해서 내 대출이자가 그날 바로 오르지는 않습니다. 대출·예금·퇴직연금은 서로 다른 시점에, 서로 다른 방향으로 움직입니다.
간밤 경제면은 미국 국채 금리 이야기로 덮였습니다. 그런데 기사 대부분은 시장이 어떻게 반응했는지까지만 말하는데요. 정작 필요한 것은 내 통장과 대출 계좌가 언제 어떻게 바뀌느냐인데, 그 순서는 생각보다 간단합니다.
1. 미국 10년물 국채 금리는 지금 어디까지 왔나
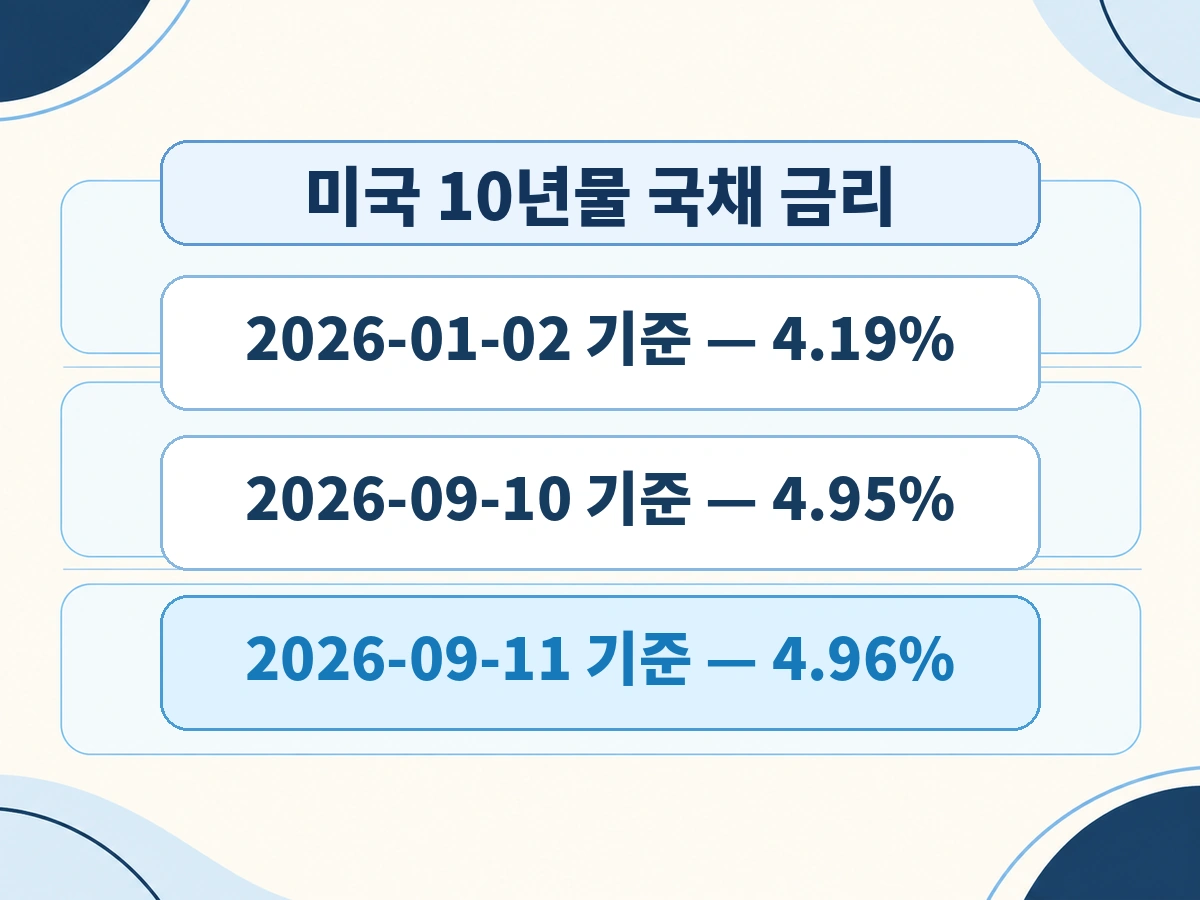
미국 재무부는 국채 금리를 영업일마다 고시하는데요. 10년물 금리는 2026-09-11 기준 4.96%로 올라섰습니다. 바로 앞 영업일인 2026-09-10 기준은 4.95%였습니다.
올해 출발점과 견주면 폭이 한눈에 들어오는데요. 2026-01-02 기준 4.19%에서 2026-09-11 기준 4.96%까지, 올해 들어 0.77%포인트 올랐습니다. 하루 사이의 등락보다 이 누적 폭이 생활에 닿는 값입니다.
| 시점 | 미국 10년물 국채 금리 |
|---|---|
| 2026-01-02 기준 | 4.19%입니다 |
| 2026-09-10 기준 | 4.95%입니다 |
| 2026-09-11 기준 | 4.96%입니다 |
표에 적은 세 값은 모두 미국 재무부가 고시한 Daily Treasury Par Yield Curve Rates에서 확인한 값입니다. 오늘 글에서는 여기까지를 사실로 두고, 나머지는 구조로 이야기 하겠습니다.
2. 남의 나라 국채 금리가 왜 내 대출과 상관있나
미국 10년물 국채 금리는 세계에서 가장 안전하다고 여겨지는 자산의 값인데요. 이 금리가 오르면 그보다 위험한 모든 돈의 값도 함께 올라갑니다. 회사채도, 국내 은행이 자금을 조달하는 비용도 같은 영향권 안에 있습니다.
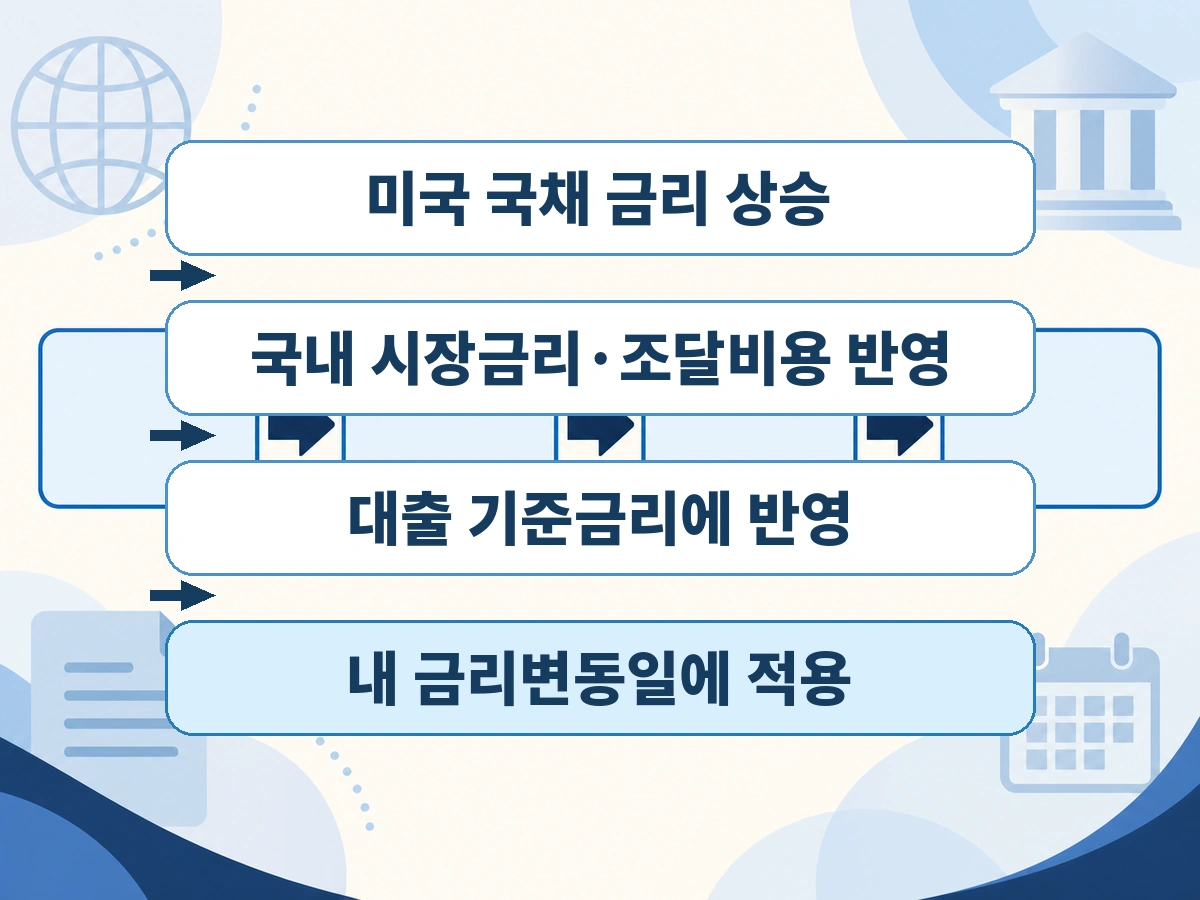
다만 그 영향은 계단을 하나씩 밟고 내려오는데요. 미국 금리가 오르고, 국내 시장금리가 따라 움직이고, 은행의 조달비용이 바뀌고, 그다음에 대출 기준금리에 반영되는 순서입니다.
첫째, 미국 국채 금리가 움직입니다. 둘째, 국내 시장금리와 은행 조달비용이 따라 움직입니다. 셋째, 코픽스 같은 대출 기준금리에 반영됩니다. 넷째, 내 대출의 금리변동일에 적용됩니다.
내 이자가 실제로 바뀌는 시점은 네 번째 단계입니다. 첫 단계 뉴스를 보고 오늘 이자가 올랐다고 생각하면 시점을 몇 달씩 당겨 잡는 셈이 되죠.
3. 변동금리 대출은 다음 금리변동일에 움직인다
변동금리 주택담보대출 금리는 코픽스 같은 기준금리에 가산금리를 더해 정해지는데요. 가산금리는 약정할 때 정해져 대출 기간 내내 잘 바뀌지 않습니다. 움직이는 쪽은 기준금리입니다.
기준금리가 바뀌었다고 곧바로 반영되지도 않는데요. 대출 약정서에 적힌 금리변동주기가 돌아오는 날에 새 기준금리가 한 번에 반영됩니다. 금리변동주기가 6개월이라면 그사이 시장이 아무리 출렁여도 내 이자는 그대로입니다.
확인 방법은 간단한데요. 은행 앱의 대출 상세 화면이나 대출 약정서에서 다음 금리변동일을 찾아 달력에 적어 두세요. 그날이 오기 전까지 오늘 시장금리는 내 이자에 닿지 않습니다.
고정금리 대출이라면 이 구간은 넘어가도 됩니다. 약정 기간 동안 금리가 바뀌지 않는 것이 고정금리의 정의입니다.
4. 예금과 퇴직연금은 방향이 다르다
금리가 오르면 예금 이자도 따라 오른다고 생각하기 쉬운데요. 새로 가입하는 예금은 그렇지만, 이미 가입해 둔 예금은 만기까지 약정 당시 금리가 그대로 유지됩니다. 은행이 중간에 올려 주지 않습니다.
그래서 금리가 오르는 구간에서는 예금 만기일이 중요해지는데요. 만기가 가까우면 재예치 시점의 금리를 비교할 여지가 생기고, 만기가 한참 남았으면 지금은 확인만 하고 두는 편이 낫습니다.
중도해지를 먼저 떠올리는 분도 있는데요. 중도해지이율은 약정금리보다 크게 낮게 적용되는 것이 보통이라, 새 금리가 조금 높다는 이유만으로 깨면 오히려 손해가 납니다. 해지 버튼을 누르기 전에 중도해지이율부터 확인해 보세요.
퇴직연금과 연금저축의 채권형 상품은 체감이 정반대로 오는데요. 금리가 오르면 이미 들고 있는 채권의 평가금액은 내려갑니다. 새로 발행되는 채권이 더 높은 이자를 주니, 낮은 이자를 주는 옛 채권의 값이 깎이는 구조입니다.
채권은 만기까지 보유하면 표면이자와 원금을 약정대로 받습니다. 지금 화면에 찍힌 마이너스는 중간에 팔았을 때 확정되는 값입니다. 상품의 만기를 먼저 보고, 내 은퇴 시점과 견준 다음에 조정 여부를 정하는 것이 순서입니다.
5. 다음에 같은 뉴스가 나오면 어디를 보나
금리 뉴스는 앞으로도 반복될 텐데요. 그때마다 같은 자리를 보면 됩니다. 값이 얼마인지보다 그 값이 내 계약의 어느 항목에 연결되는지가 판단의 기준입니다.
첫째, 내 대출의 기준금리가 무엇인지 봅니다. 코픽스인지 금융채인지에 따라 반영 속도가 다릅니다.
둘째, 금리변동주기와 다음 금리변동일을 봅니다. 이 두 값이 내 이자가 바뀌는 날짜를 정합니다.
셋째, 고정과 변동 중 어느 쪽인지 봅니다. 고정이면 뉴스의 영향은 약정이 끝난 뒤에 옵니다.
이 세 항목은 제도가 바뀌어도 자리를 지킵니다. 숫자는 매번 달라지지만 확인할 칸은 늘 같은 곳에 있죠.
❓ 자주 묻는 질문
Q1. 미국 국채 금리가 오르면 내 대출이자는 언제 오르나요?
대출 약정서에 적힌 금리변동주기가 돌아오는 날에 반영됩니다. 그전까지는 시장금리가 움직여도 적용 금리가 바뀌지 않습니다.
Q2. 이미 가입한 예금 금리도 같이 오르나요?
오르지 않습니다. 가입해 둔 예금은 만기까지 약정 당시 금리가 유지되고, 시장금리 상승은 새로 가입하는 상품에만 반영됩니다.
Q3. 퇴직연금 채권형에 마이너스가 찍혔는데 지금 갈아타야 하나요?
평가금액 화면만 보고 당일에 결정할 일은 아닙니다. 채권은 만기까지 보유하면 표면이자와 원금을 약정대로 받으므로, 상품의 만기와 은퇴 시점을 먼저 견줘 보시기 바랍니다.
Q4. 미국 10년물 국채 금리는 어디서 직접 확인하나요?
미국 재무부가 공개하는 Daily Treasury Par Yield Curve Rates 페이지에서 영업일마다 확인됩니다. 날짜별 표로 제공되어 특정 시점의 값을 그대로 볼 수 있습니다.
✅ 오늘 확인할 셀프 체크
내 대출이 고정금리인지 변동금리인지 확인했습니다. 변동금리라면 다음 금리변동일을 달력에 적어 두었습니다. 예금 만기일과 중도해지이율을 확인했습니다. 퇴직연금에 채권형 상품이 있는지, 그 상품의 만기가 언제인지 확인했습니다.
미국 재무부가 공개하는 Daily Treasury Par Yield Curve Rates를 참고해 작성했으며, 국내 대출·예금 금리의 구체적인 수치는 은행과 상품마다 달라 단정하지 않았습니다. 개별 사안은 거래 은행의 대출 약정서와 퇴직연금 사업자 화면에서 한 번 더 확인하시기 바랍니다.



0 댓글