잠정실적은 결산이 끝나지 않은 상태에서 회사가 추정해 내놓은 발표입니다. 삼성전자가 2026년 3분기 연결 기준으로 매출 195조원, 영업이익 107.4조원을 발표했는데요. 같은 발표문에 증감률도 함께 적혀 있지만, 사업부별 이익이나 확정 순이익은 담겨 있지 않습니다.
발표가 나온 날 기사 제목은 대체로 영업이익 한 줄로 압축되는데요. 그 한 줄을 확정 실적으로 읽으면 다음 발표에서 집계가 조정될 때 설명이 어긋나게 됩니다. 아래에서는 발표문의 구조와 비교 기준, 그리고 분기마다 같은 틀로 읽는 방법을 차례로 정리합니다.
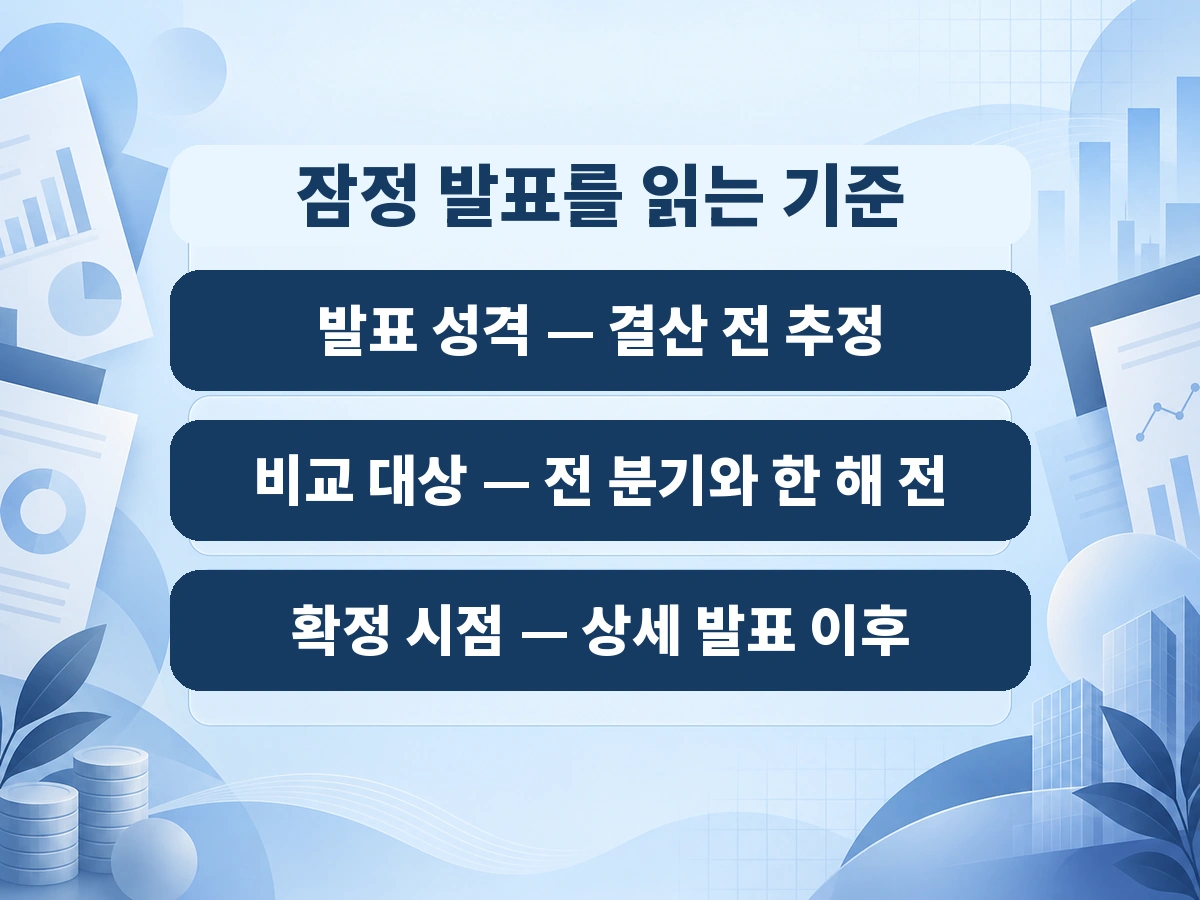
1. 잠정실적은 어떤 성격의 발표인가
잠정실적은 회사가 결산을 마치기 전에 투자자 편의를 돕기 위해 먼저 내놓는 추정 집계입니다. 삼성전자는 이번 발표가 한국채택국제회계기준에 따라 추정한 결과이며 아직 결산이 종료되지 않았다고 밝혔습니다.
그래서 잠정실적은 확정 실적과 같은 자리에 놓고 비교할 대상이 아닙니다. 추정 단계에서 집계한 매출과 영업이익이고, 결산이 끝나면 같은 항목이 조정될 수 있습니다.
추정 단계라는 말이 발표를 믿지 말라는 뜻은 아닌데요. 회사가 직접 집계해 공개한 발표라 출처로서는 가장 앞자리에 둘 수 있습니다. 다만 확정 집계와 추정 집계를 같은 이름으로 부르지 않는 것이 핵심입니다.
발표 성격을 먼저 확인하면 그다음 판단이 단순해지는데요. 확정된 집계인지 추정 집계인지에 따라 인용 문장이 달라져야 합니다. 보유 종목이 걸려 있다면 이 구분을 메모해 두는 편이 안전합니다.
2. 발표문에 담긴 항목과 담기지 않은 항목
이번 잠정 발표에 담긴 것은 연결 기준 매출과 영업이익, 그리고 두 기준의 증감률인데요. 매출 195조원과 영업이익 107.4조원이 그 집계이고, 연결 기준이므로 지배력이 미치는 자회사까지 묶어 계산한 결과입니다.
연결 기준이라는 표현도 한 번 풀어 두면 좋은데요. 본사 실적만 떼어 보는 개별 기준과 달리, 자회사의 매출과 이익까지 합쳐 하나로 집계한다는 뜻입니다. 그래서 발표문의 매출은 그룹 단위 합산에 가까운 성격을 가집니다.
반대로 담기지 않은 항목도 분명합니다. 아래 네 가지는 잠정 발표만으로 확정할 수 없습니다.
- 사업부별 이익 — 어느 부문에서 얼마가 나왔는지는 상세 발표에서 공개됩니다
- 일회성 요인 — 일시적인 비용이나 이익이 섞였는지 알 수 없습니다
- 확정 순이익 — 영업이익 아래 단계는 결산이 끝난 뒤에 나옵니다
- 이후 주가 방향 — 실적 발표가 다음 거래일의 주가를 정해 주지 않습니다
담기지 않은 항목을 추측으로 메우면 발표문과 다른 이야기가 만들어지는데요. 비어 있는 자리는 상세 발표와 분기 보고서가 나올 때 채우면 됩니다. 그 전까지는 모른다고 적어 두는 쪽이 정확합니다.
3. 증감률은 어떤 기준으로 읽나
같은 발표문 안에 비교 기준이 둘인데요. 하나는 바로 앞 분기와 견준 전기 대비이고, 다른 하나는 한 해 전 같은 기간과 견준 전년 동기 대비입니다.
| 비교 기준 | 매출 | 영업이익 |
|---|---|---|
| 전기 대비 | 13.70% 증가 | 20.01% 증가 |
| 전년 동기 대비 | 126.59% 증가 | 782.50% 증가 |
두 기준은 어느 쪽이 옳고 그른 것이 아니라 보는 구간이 다릅니다. 인용할 때 어느 기준인지 문장 안에 함께 적어야 합니다. 기준을 밝히지 않으면 같은 발표가 전혀 다른 이야기로 전해집니다.
전년 동기 대비 영업이익 782.50% 증가를 바로 앞 분기의 변화로 읽는 것이 가장 흔한 착오입니다. 기준을 적어 두면 다음 분기 발표와 이어 볼 때도 흐름이 끊기지 않습니다.
4. 영업이익률은 왜 계산 결과인가
영업이익률은 발표문에 따로 적힌 항목이 아닌데요. 발표된 매출 195조원과 영업이익 107.4조원을 나누어야 나옵니다. 그렇게 계산하면 영업이익률은 55.1%입니다.
계산해서 얻은 비율은 회사가 공개한 항목과 성격이 다릅니다. 인용할 때 계산한 영업이익률이라고 밝혀 두면, 확정 실적이 나온 뒤 같은 방식으로 다시 계산해 비교할 수 있습니다.
계산해서 쓰는 것 자체가 문제인 것은 아닌데요. 발표된 두 항목만으로 수익성을 가늠할 수 있어 실무에서 자주 쓰는 방식입니다. 출처를 적을 때 발표 항목과 계산 항목을 한 줄로 묶지 않으면 됩니다.
기사마다 영업이익률이 조금씩 다르게 적히는 일도 이 때문에 생깁니다. 반올림 자리를 어디로 두는지에 따라 끝자리가 달라지니, 계산 방식을 함께 적어 두시는 편이 낫습니다.
5. 다음 분기에 같은 발표를 다시 만났을 때
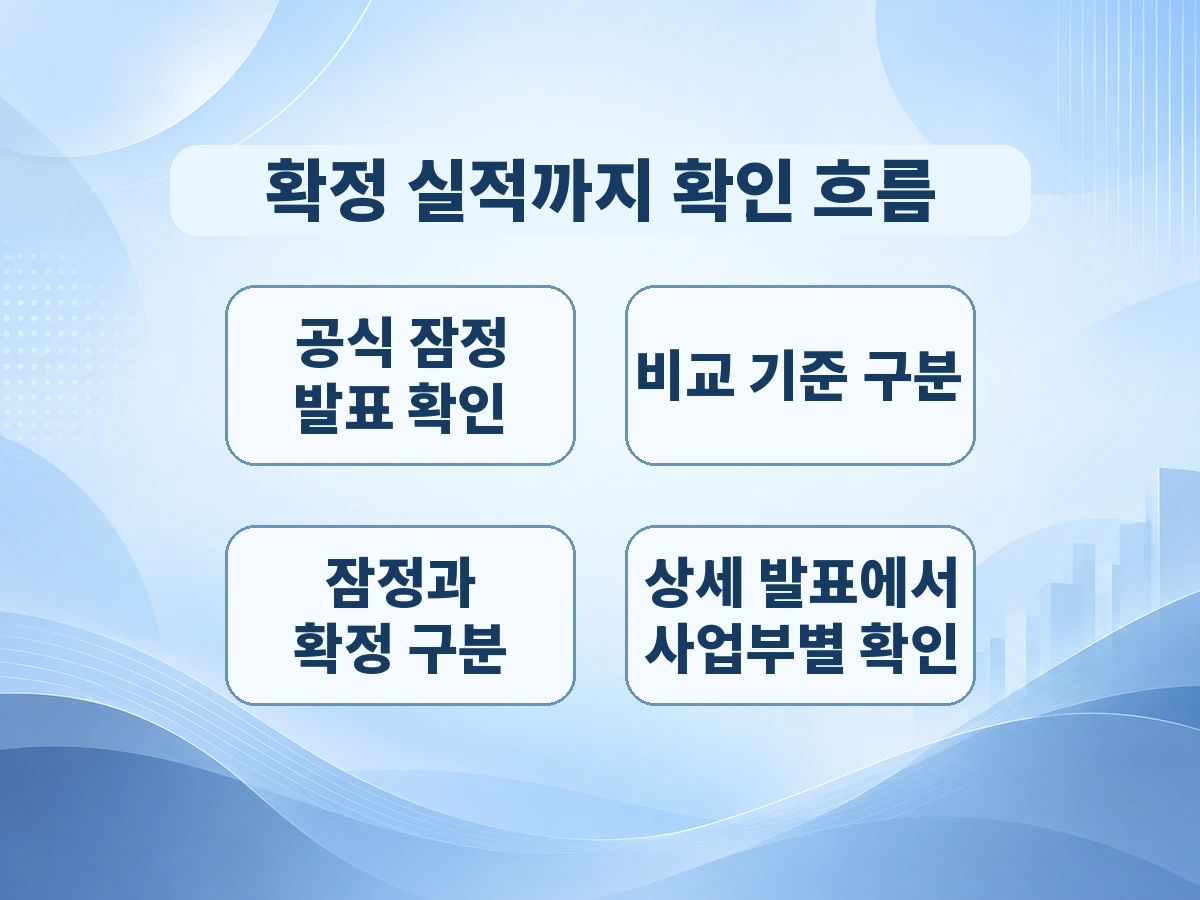
잠정실적 발표는 분기마다 돌아옵니다. 그래서 종목이 바뀌어도 쓸 수 있는 확인 순서를 한 번 정해 두면 매번 같은 자리에서 헤매지 않게 되는데요. 확인할 자리는 세 곳입니다.
- 발표 주체가 회사인지, 증권사나 언론의 추정인지 확인합니다
- 증감률이 전기 대비인지 전년 동기 대비인지 확인합니다
- 결산이 끝난 확정 집계인지, 결산 전 잠정 집계인지 확인합니다
이 순서가 유효한 이유는 발표 양식이 거의 바뀌지 않기 때문입니다. 잠정 발표는 항목을 적게 담고, 상세 발표가 그 뒤를 채우는 구조가 반복됩니다.
세 자리를 고정해 두면 기사를 읽는 시간도 줄어드는데요. 제목에 적힌 증가율이 어느 기준인지부터 찾고, 발표문 원문에서 같은 표현을 확인하면 그만입니다. 분기마다 같은 순서로 쌓이면 비교가 가능해집니다.
호실적이라는 표현 한마디에 묶이면 근거가 사라집니다. 같은 틀로 분기마다 쌓아 두면 변화를 비교할 수 있는 형태가 됩니다.
❓ 자주 묻는 질문
Q1. 잠정실적과 확정 실적은 무엇이 다른가요?
잠정실적은 결산이 끝나지 않은 상태에서 추정한 집계입니다. 삼성전자도 이번 발표가 추정 결과이며 결산이 종료되지 않았다고 밝혔습니다.
Q2. 영업이익률 55.1%는 회사가 발표한 항목인가요?
발표문에 적힌 항목이 아니라 계산 결과입니다. 매출 195조원과 영업이익 107.4조원을 나누어 계산하면 영업이익률 55.1%가 나옵니다.
Q3. 전기 대비와 전년 동기 대비 가운데 어느 기준을 봐야 하나요?
두 기준은 보는 구간이 달라 함께 보는 것이 맞습니다. 전기 대비는 매출 13.70%, 영업이익 20.01% 증가이고 전년 동기 대비는 매출 126.59%, 영업이익 782.50% 증가입니다.
Q4. 사업부별 이익은 언제 알 수 있나요?
잠정 발표에는 사업부별 이익이 담기지 않습니다. 뒤이어 나오는 상세 발표와 분기 보고서에서 확인하게 됩니다.
✅ 발표문 읽기 셀프 체크
- 공식 발표 원문에서 매출과 영업이익을 직접 확인했습니다
- 영업이익률이 발표 항목이 아니라 계산 결과라는 점을 구분했습니다
- 증감률을 인용할 때 비교 기준을 함께 적었습니다
- 잠정 집계와 확정 집계를 섞어 읽지 않았습니다
삼성전자 2026년 3분기 잠정실적 공식 발표를 참고해 작성했습니다. 사업부별 이익과 확정 순이익은 잠정 발표에 담기지 않아 단정하지 않았습니다. 개별 종목 판단은 회사 공식 발표와 분기 보고서를 통해 한 번 더 확인하시기 바랍니다.



0 댓글