보험료가 밀려 계약이 해지됐다는 안내를 받으면 대체할 상품을 먼저 찾게 되는데요. 해약환급금을 받지 않은 계약이라면 해지된 날부터 3년 내에 부활을 청약할 수 있습니다. 부활은 청약만으로 끝나지 않고 보험회사의 승낙이 있어야 종전 계약의 효력이 돌아옵니다.
해지 안내를 받은 자리에서 새 계약서를 쓰는 경우가 많습니다. 그런데 되살리는 길과 새로 가입하는 길은 들어가는 돈도, 보장이 시작되는 날도 같지 않습니다. 오늘 글은 그 둘이 어떤 구조로 나뉘는지를 순서대로 정리합니다.
1. 부활이 가능한 계약과 그렇지 않은 계약
부활 제도의 입구는 해약환급금 수령 여부에 달려 있는데요. 보험료 연체로 계약이 해지됐더라도 해약환급금을 받지 않은 경우에 부활 청약이 열립니다. 환급금을 이미 받았다면 같은 조건으로 되살리는 길은 그만큼 좁아집니다.
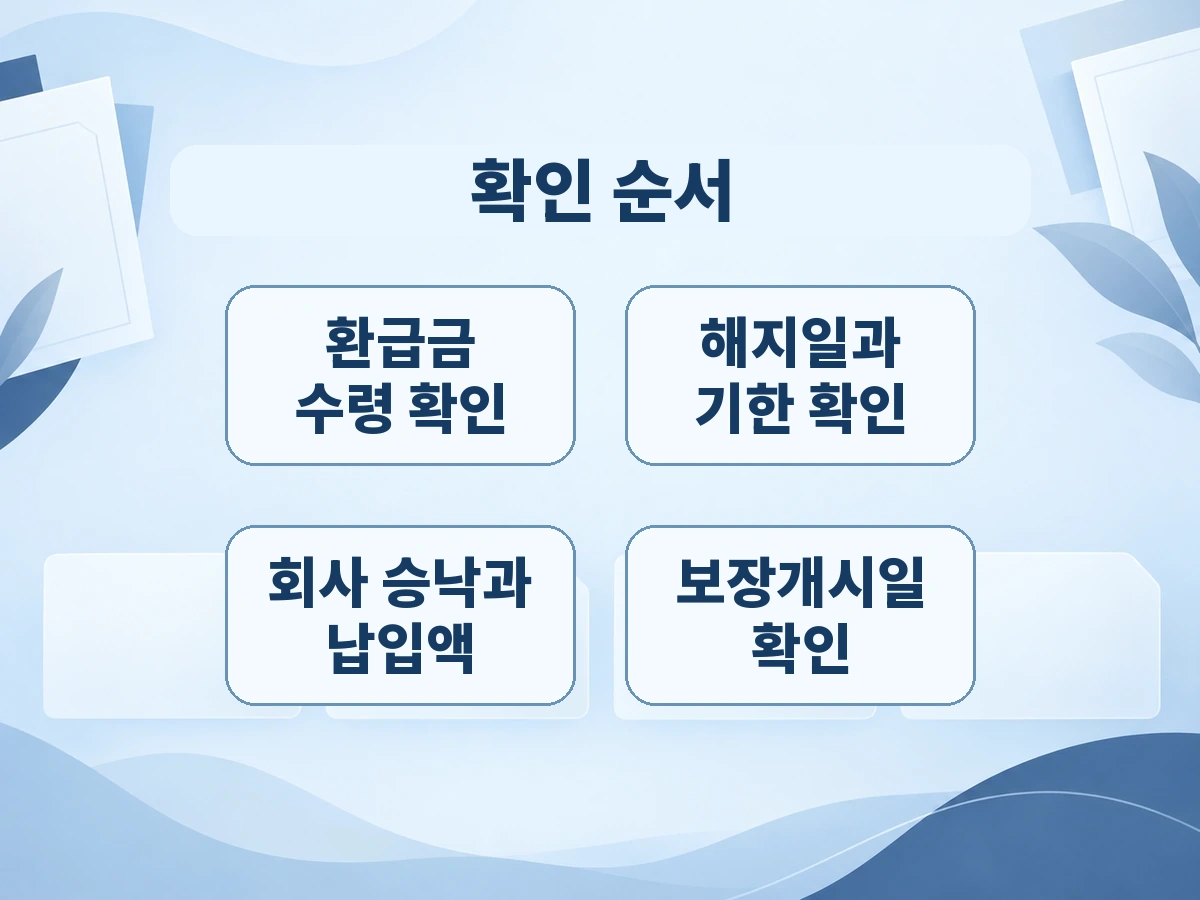
그래서 확인 순서의 첫 칸은 통장인데요. 보험사 고객센터에서 해지 사유와 해지일을 받고, 거래 통장에서 환급금 입금 여부를 맞춰 보면 입구를 통과하는지 바로 알 수 있습니다.
- 해지 사유 — 보험료 연체로 해지된 계약인지
- 해지일 — 부활 청약 기한을 세는 출발점
- 해약환급금 — 수령했는지, 수령하지 않았는지
세 칸이 모두 채워져야 다음 질문으로 넘어갈 수 있습니다. 전화 한 통으로 끝나는 확인이라 가장 먼저 해 두는 편이 낫습니다.
2. 부활 청약 기한을 세는 기준
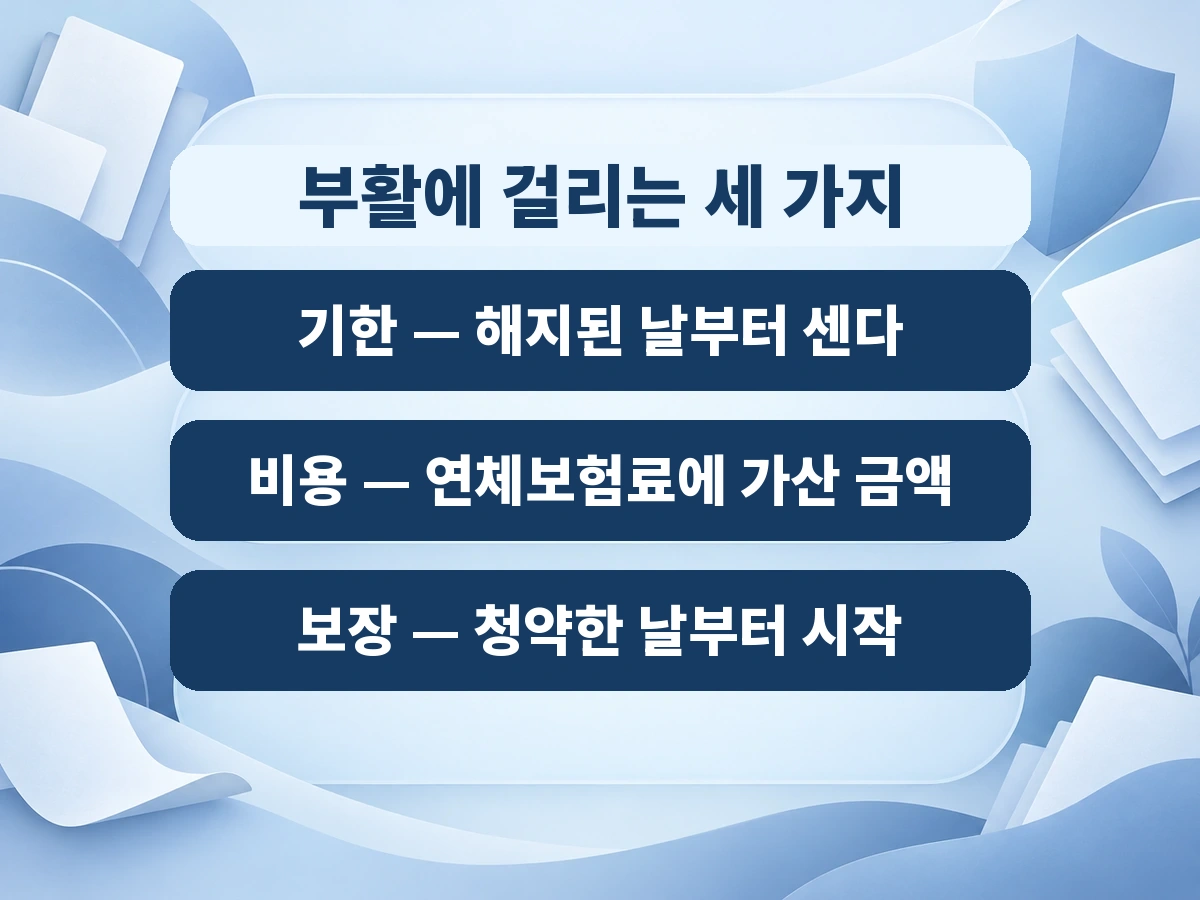
보험료 연체로 해지되고 해약환급금을 받지 않은 계약은 해지된 날부터 3년 내에 회사가 정한 절차에 따라 부활을 청약할 수 있습니다. 기간을 세는 출발점은 보험료를 처음 밀린 날이 아니라 계약이 해지된 날인데요. 두 날짜가 서로 다른 경우가 있어 해지일은 서면으로 받아 두는 쪽이 안전합니다.
기한이 지나면 부활이라는 선택지는 닫히는데요. 그다음에는 새 계약을 검토하는 쪽만 남으므로, 해지 안내를 받은 날 해지일을 기록해 두는 것이 가장 값싼 대비가 됩니다.
3. 승낙과 납입 — 부활에 들어가는 비용의 구조
부활은 청약과 승낙으로 이뤄집니다. 보험계약자가 부활을 청약하고 보험회사가 그 청약을 승낙해야 종전 계약의 효력이 회복되는데요. 요구하는 서류와 단계는 상품별로 정해져 있어 창구 확인 없이 일정을 잡으면 어긋나기 쉽습니다.
승낙이 떨어진 뒤 납입할 금액은 두 갈래입니다. 부활을 청약한 날까지 연체된 보험료에, 평균공시이율에 1%를 더한 범위에서 각 상품별로 회사가 정한 이율로 계산한 금액을 더해 납입합니다. 밀린 보험료만 생각하고 있었다면 청구 금액이 예상과 다르게 느껴질 수 있습니다.
적용 이율은 상품마다 다르게 정해져 있는데요. 계약서와 회사 안내로 확인한 뒤 총 납입액을 서면으로 받아 두면, 새 계약과 나란히 놓고 비교하기가 쉬워집니다.
4. 보장개시일이 만드는 공백
부활하면 종전 계약과 같은 내용으로 돌아갑니다. 다만 보장개시일이 부활을 청약한 시점이 되어, 그 이전에 발생한 보험사고는 보험회사가 보장하지 않습니다. 해지돼 있던 기간을 소급해 메워 주는 제도가 아니라는 뜻인데요.
그래서 해지일과 부활 청약일 사이의 거리가 그대로 보장 공백이 됩니다. 그 구간에 병원 기록이 있다면 보장 범위를 창구에서 먼저 물어보는 쪽이 안전합니다. 공백을 줄이는 방법은 하나뿐이라, 확인 순서를 뒤로 미루지 않는 것이 결국 비용을 아끼는 선택이 됩니다.
5. 부당한 갈아타기는 다른 제도로 다룬다
보험계약의 체결이나 모집에 종사하는 사람이 부당하게 기존 보험을 소멸시킨 경우는 따로 다뤄지는데요. 보험계약자는 그 보험계약이 소멸한 날부터 6개월 내에 소멸된 계약의 부활을 청구하고 새로운 보험계약을 취소할 수 있습니다. 보험중개사는 여기서 제외됩니다.
두 제도의 기한은 서로 다른데요. 표로 나란히 두면 어느 쪽을 보고 있는지 헷갈리지 않습니다.
| 구분 | 연체로 해지된 계약의 부활 | 부당한 갈아타기 구제 |
|---|---|---|
| 기한 | 해지된 날부터 3년 | 소멸한 날부터 6개월 |
| 전제 | 해약환급금을 받지 않았을 것 | 모집 종사자의 부당한 소멸(보험중개사 제외) |
| 청구 내용 | 부활 청약과 회사 승낙 | 기존 계약 부활 청구와 새 계약 취소 |
두 기한을 같은 것으로 읽으면 청구할 수 있는 시기를 놓칩니다. 해지 경위가 어느 쪽에 해당하는지부터 가려 보시기 바랍니다.
6. 같은 일이 반복될 때 어디를 보나
보험료 연체는 계좌 잔액이나 이체일 변경처럼 사소한 사정에서 다시 생기는데요. 그때마다 판단의 기준이 되는 자리는 늘 같습니다. 환급금 수령 여부, 해지일, 회사 승낙, 납입 총액, 보장개시일 순서입니다.
이 순서를 외워 두면 다음에 같은 안내를 받아도 통화 한 번으로 정리됩니다. 상품이 달라도 제도의 골격은 바뀌지 않기 때문입니다.
보험료 이체 계좌를 한 곳으로 모으고 잔액 알림을 켜 두면 연체 자체가 줄어듭니다. 해지까지 가지 않는 것이 부활 절차를 밟는 것보다 언제나 싸고 빠릅니다.
❓ 자주 묻는 질문
Q1. 해약환급금을 이미 받았으면 부활은 안 되나요?
부활 청약은 해약환급금을 받지 않은 계약을 전제로 합니다. 환급금을 수령한 계약이라면 가입한 보험회사에 가능한 방법을 직접 확인하시는 것이 정확합니다.
Q2. 기한 안에 청약하면 반드시 부활되나요?
청약만으로 확정되지 않습니다. 보험회사가 승낙해야 종전 계약의 효력이 회복되며, 절차와 서류는 회사가 정한 방식을 따릅니다.
Q3. 연체보험료만 내면 되는 건가요?
연체된 보험료에 평균공시이율에 1%를 더한 범위에서 각 상품별로 회사가 정한 이율로 계산한 금액을 더해 납입해야 합니다. 적용 이율은 상품마다 달라 계약서와 회사 안내로 확인해야 합니다.
Q4. 해지돼 있던 기간의 사고도 보장되나요?
보장개시일이 부활을 청약한 시점이므로 그 이전에 발생한 보험사고는 보장되지 않습니다. 해지 기간을 소급해 메워 주는 제도가 아닙니다.
✅ 보험사에 확인할 것
- 해지 사유와 해지일, 해약환급금 수령 여부
- 부활 청약이 가능한 계약인지, 필요한 서류는 무엇인지
- 연체보험료와 더해지는 금액을 합한 총 납입액
- 부활이 승낙될 경우 보장이 다시 시작되는 날
「법제처 찾기쉬운 생활법령정보 — 해지된 보험계약의 부활」을 참고해 작성했습니다. 개별 계약의 부활 승낙 여부와 납입 금액은 가입한 보험회사나 관할 기관을 통해 한 번 더 확인하시기 바랍니다. 오늘 글은 정보 제공을 목적으로 하며 특정 보험상품의 가입이나 해지를 권유하는 글이 아닙니다.



0 댓글