상속공제를 계산할 때 기초공제와 일괄공제를 나란히 더해 적는 분이 많은데요. 현행 상속세 및 증여세법은 두 공제를 더하지 않고, 기초공제와 인적공제를 합친 금액과 일괄공제 5억원 가운데 큰 금액 하나만 공제하도록 정하고 있습니다. 배우자 상속공제는 그 비교와 별개로 계산하는 항목입니다.
상속은 평생 한두 번 겪는 일이라 계산 순서를 처음부터 다시 찾게 됩니다. 조문을 읽는 순서만 정리해 두면 어느 금액이 비교 대상이고 어느 금액이 별도 항목인지 바로 구분됩니다. 오늘 글에서는 공제 항목을 조문 순서대로 짚어 보겠습니다.
1. 상속공제 계산은 더하기가 아니라 비교다
상속공제에서 가장 자주 어긋나는 지점은 구조 자체인데요. 기초공제와 일괄공제는 함께 쌓이는 공제가 아니라 둘 중 큰 금액을 고르는 비교 관계입니다. 그래서 두 금액을 합산한 계산은 시행 중인 조문과 맞지 않습니다.
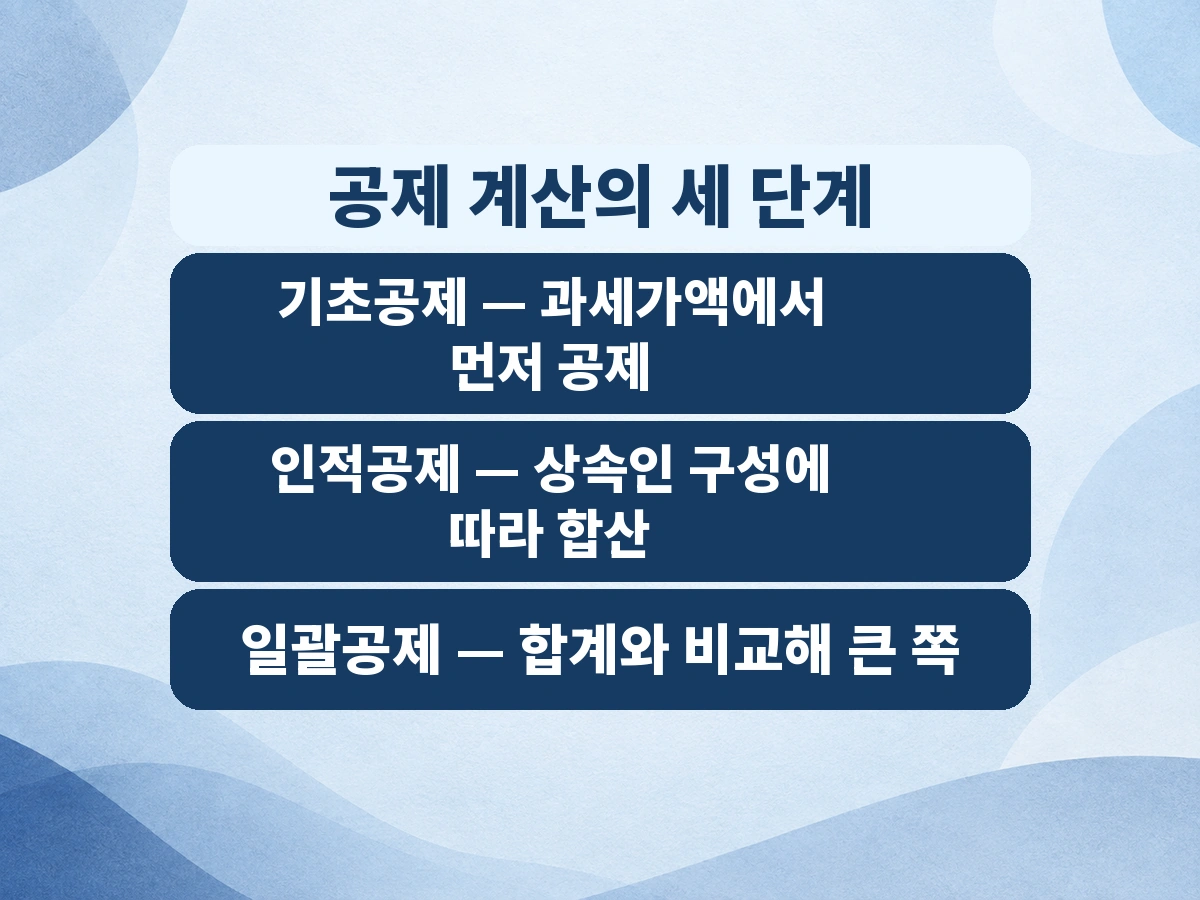
제21조는 거주자의 상속에서 제18조 기초공제와 제20조 제1항의 인적공제 합계와 5억원 중 큰 금액을 공제받을 수 있도록 하고 있는데요. 합계가 일괄공제보다 작을 때는 일괄공제를 택하게 되고, 합계가 더 클 때는 그 합계를 공제받습니다.
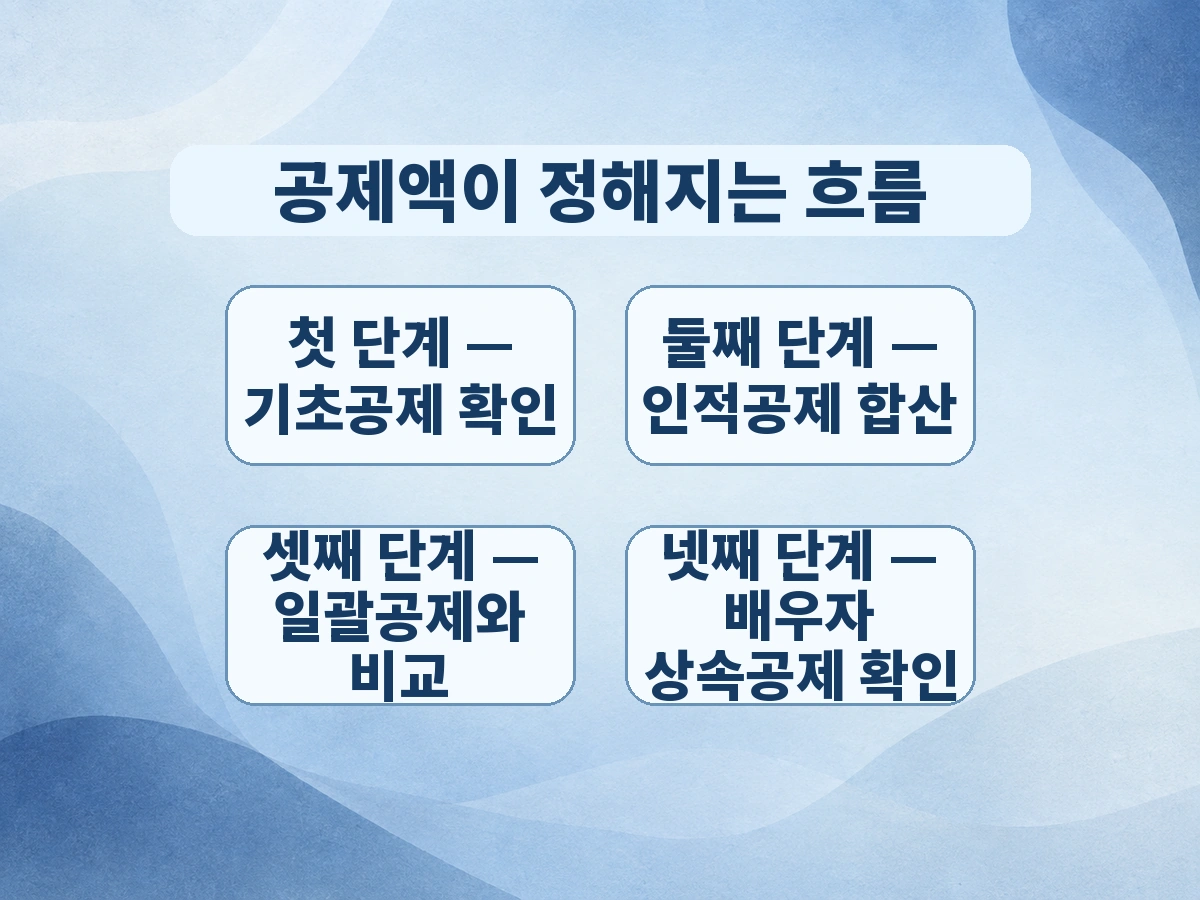
아래는 공제액을 잡을 때 밟는 순서입니다.
| 순서 | 항목 | 근거 조문 |
|---|---|---|
| 첫째 | 기초공제 2억원 | 제18조 |
| 둘째 | 그 밖의 인적공제 합계 | 제20조 제1항 |
| 셋째 | 앞 두 항목 합계와 일괄공제 5억원 중 큰 금액 | 제21조 |
| 넷째 | 배우자 상속공제 별도 확인 | 제19조 제4항 |
표의 네 단계 가운데 비교가 들어가는 자리는 셋째 줄 하나뿐인데요. 나머지는 더하거나 따로 확인하는 항목이라 성격이 다릅니다. 순서대로 한 번만 따라가 보시면 어렵지 않습니다.
2. 기초공제 2억원과 그 밖의 인적공제를 먼저 더한다
현행 상속세 및 증여세법 제18조는 거주자나 비거주자의 사망으로 상속이 개시되는 경우에 상속세 과세가액에서 기초공제 2억원을 공제하도록 정하고 있습니다. 거주자와 비거주자를 가리지 않고 적용되는 기본 공제입니다.
여기에 제20조 제1항에 따른 그 밖의 인적공제 합계를 더합니다. 어떤 항목이 몇 건 붙는지는 상속인 구성에 따라 달라지므로 개별 확인이 필요한데요. 상속인이 여러 명인 상황이라면 이 합계부터 적어 두시는 편이 계산을 줄입니다.
인적공제는 상속인 구성을 따라 붙는 공제라 가족마다 합계가 다릅니다. 그래서 상속재산 규모가 같아도 적용되는 공제액이 달라지는데요. 합계를 먼저 확정해야 다음 단계인 비교로 넘어갈 수 있습니다.
이 합계가 비교의 한쪽이 되는데요. 다른 한쪽이 일괄공제 5억원이고, 두 금액 가운데 큰 쪽이 공제액으로 확정됩니다.
3. 배우자 상속공제는 일괄공제와 별도 항목이다
배우자 상속공제를 일괄공제와 같은 줄에 놓고 비교하면 계산이 어긋나는데요. 제19조 제4항은 배우자가 실제 상속받은 금액이 없는 경우와 상속받은 금액이 5억원 미만인 경우에 배우자 상속공제 5억원을 적용하도록 정하고 있습니다. 비교 대상이 아니라 별도로 확인하는 항목입니다.
배우자가 상속재산을 가져가지 않은 경우에도 적용된다는 점이 자주 빠지는데요. 기초공제와 일괄공제 비교를 끝낸 뒤에 이 항목을 한 번 더 확인해야 합니다. 배우자 상속공제를 계산에 넣으셨는지 한번 확인해 보세요.
그래서 배우자가 있는 상속과 그렇지 않은 상속은 확인할 항목 수부터 다릅니다. 배우자 상속공제를 빠뜨리면 공제액이 실제보다 작게 잡힙니다. 순서상 비교를 끝낸 다음 자리에서 확인하는 편이 헷갈리지 않습니다.
4. 배우자가 단독으로 상속받을 때는 비교가 빠진다
예외가 하나 있는데요. 피상속인의 배우자가 단독으로 상속받는 경우에는 일괄공제 5억원과 비교하는 방식이 아니라, 제18조와 제20조 제1항에 따른 공제액을 합친 금액으로만 공제합니다. 비교 구조가 적용되지 않는 자리입니다.
단독상속에 해당하는지는 상속인 구성에서 정해지는데요. 상속인이 배우자 한 사람뿐인 상황인지 먼저 확인하고, 해당할 때는 합계만 적용하는 쪽으로 계산해야 합니다. 상속인 구성부터 한번 확인해 보세요.
5. 세제 기사가 또 나오면 어디를 보나
세제 기사에서 일괄공제를 7억6000만원으로 올려야 한다는 내용을 보신 분도 계실 텐데요. 그 금액은 과거 도입 산식을 현재 개별 공제액에 대입한 비교값이고, 현행 법정 일괄공제액으로는 아직 확정되지 않았습니다. 시행 중인 조문에 적힌 일괄공제액은 5억원입니다.
같은 유형의 기사는 앞으로도 반복됩니다. 그때마다 확인할 자리는 둘인데요. 발의나 촉구 단계인지 시행 중인 법률인지, 그리고 기사에 적힌 금액이 조문에 적힌 금액인지 계산해 본 값인지입니다.
기사 제목에 적힌 금액은 대체로 주장이나 제안의 목표치입니다. 조문에 적힌 금액과 성격이 다르다는 점만 기억해 두시면 됩니다.
이 둘만 갈라 보면 기사 제목에 금액이 크게 적혀도 지금 신고에 쓰는 공제액은 흔들리지 않습니다. 신고할 때 쓰는 금액은 결의안이 아니라 시행되고 있는 조문에서 나옵니다.
❓ 자주 묻는 질문
Q1. 기초공제 2억원과 일괄공제 5억원을 더해서 공제받을 수 있나요?
더할 수 없습니다. 제21조는 기초공제와 인적공제를 합친 금액과 5억원 중 큰 금액을 공제받도록 정하고 있어, 둘 중 하나만 적용됩니다.
Q2. 배우자 상속공제도 일괄공제와 비교해서 하나만 받는 건가요?
아닙니다. 배우자 상속공제는 비교 대상이 아니라 별도로 확인하는 항목입니다.
Q3. 배우자가 단독으로 상속받으면 계산이 달라지나요?
달라집니다. 이 경우에는 제18조와 제20조 제1항에 따른 공제액을 합친 금액으로만 공제하고, 일괄공제 5억원과 비교하지 않습니다.
Q4. 신고가 없을 때 5억원을 공제한다는 조문은 신고하지 않아도 된다는 뜻인가요?
그런 뜻이 아닙니다. 신고가 없을 때 적용할 공제액을 정해 둔 조문이고, 무신고를 권장하는 규정이 아닙니다.
✅ 신고 전 셀프 체크
- 기초공제 2억원과 그 밖의 인적공제 합계를 먼저 적었습니다
- 그 합계와 일괄공제 5억원 가운데 큰 금액을 공제액으로 잡았습니다
- 배우자 상속공제를 별도 항목으로 계산했습니다
- 배우자 단독상속에 해당하는지 확인했습니다
- 기사에 나온 금액과 조문에 적힌 금액을 갈라 보았습니다
현행 상속세 및 증여세법 제18조·제19조·제20조·제21조 조문을 참고해 작성했습니다. 과세기준 현실화 촉구 결의안의 처리 상황과 향후 입법 반영 여부는 공식 의안 자료를 확인하지 못해 단정하지 않았습니다. 개별 사안은 국가법령정보센터나 관할 세무서를 통해 한 번 더 확인하시기 바랍니다.



0 댓글