적금 광고에서 두 자릿수 금리를 보면 먼저 눈이 가는데요. 연 26%처럼 높은 금리는 1년을 기준으로 환산한 연환산 금리이고, 매일 조금씩 넣는 적금에서는 그 금리를 원금 전체에 그대로 곱할 수 없습니다. 금리가 높아도 실제로 받는 이자가 작게 느껴지는 이유가 여기에 있습니다.
최근 보도된 OK얼리버드적금이 그 구조를 그대로 보여 줍니다. 기본금리 연 2%에 마케팅 동의 우대 연 3%포인트, 얼리버드 로그인 우대 최대 연 21%포인트를 더하면 최고 연 26%(세전)가 되는 상품으로 보도됐습니다. 최고금리를 모두 받는다고 가정했을 때 세전 이자는 약 3천3백 원, 세금을 떼면 약 2천8백 원이라고 SBS Biz가 계산했습니다.
1. 연환산 금리는 1년을 기준으로 환산한 금리입니다
금리는 기간을 전제로 하는 조건인데요. 연환산 금리는 그 조건을 1년으로 통일해 상품끼리 비교할 수 있게 만든 표기입니다. 만기가 한 달인 상품과 3년인 상품을 같은 자리에 놓고 보려면 기준을 하나로 맞춰야 하기 때문입니다.
그래서 만기가 짧은 상품일수록 연환산 금리와 실제 수령액의 거리가 멀어지는데요. 한 달 만기 상품의 연 26%는 1년 내내 그 금리로 굴린다는 뜻이 아니라, 한 달 치 이자를 1년 기준으로 늘려 적은 금리입니다.
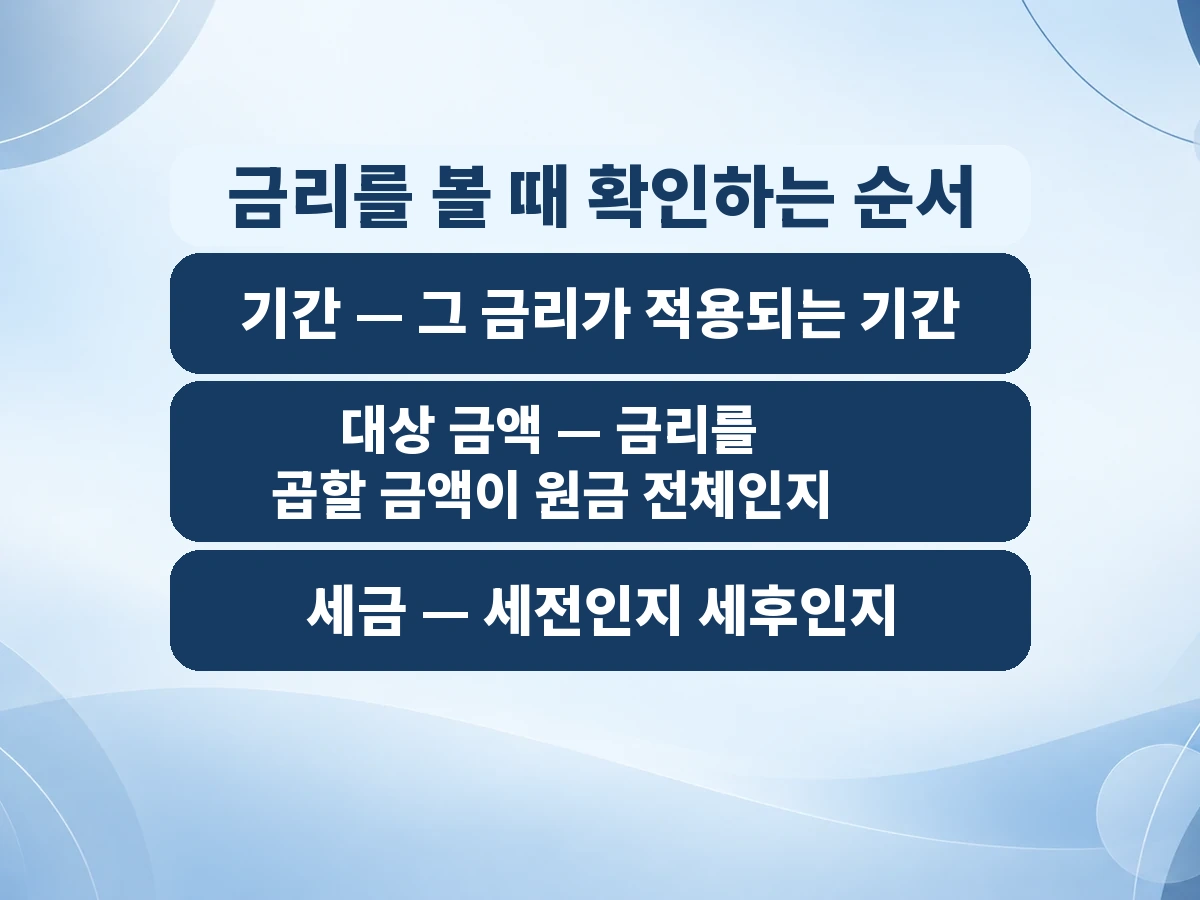
광고에 적힌 금리를 볼 때는 두 가지를 함께 확인하는 편이 좋은데요. 첫째는 그 금리가 적용되는 기간이고, 둘째는 금리를 곱할 금액이 원금 전체인지 아닌지입니다.
2. 일 납입 적금은 납입금마다 이자 기간이 다릅니다
적금의 이자는 넣은 금액이 아니라 그 금액이 계좌에 머문 기간으로 계산되는데요. 매일 나눠 넣는 상품이라면 납입금마다 머문 기간이 달라집니다. 첫날 넣은 금액은 만기까지 거의 전 기간 이자가 붙지만, 마지막 날 넣은 금액은 하루치만 붙습니다.
그래서 총 납입액에 금리를 그대로 곱한 금액은 실제 이자보다 훨씬 큽니다. OK얼리버드적금은 30일 동안 매일 1만 원씩 총 30만 원을 납입하는 구조로 보도됐습니다.
납입이 끝나는 날까지 계좌에 들어 있는 금액은 계속 달라지는데요. 30만 원이 한 달 내내 들어 있던 것이 아니라 마지막 날에야 30만 원이 채워집니다.
이 구조는 상품이 바뀌어도 그대로 유지되는데요. 매일·매주 납입형 상품을 만날 때마다 납입 방식이 일 단위인지 월 단위인지를 먼저 확인하면 수령액을 크게 어긋나게 계산하는 일은 줄어듭니다.
| 구분 | 적용 금리 | 성격 |
|---|---|---|
| 기본금리 | 연 2% | 조건 없이 적용됩니다 |
| 마케팅 동의 우대 | 연 3%포인트 | 동의 여부로 결정됩니다 |
| 얼리버드 로그인 우대 | 최대 연 21%포인트 | 행동을 반복해야 쌓입니다 |
표의 세 줄을 모두 채운 결과가 최고 연 26%인데요. 세 줄 가운데 가장 큰 쪽이 로그인 우대라는 점이 이 상품의 성격을 보여 줍니다.
3. 최고금리는 우대 항목을 모두 채운 경우입니다
우대금리는 조건을 채운 사람에게만 붙는데요. 얼리버드 로그인은 한국 표준시 기준 오전 5시부터 오전 9시 전까지 앱에 로그인하는 것을 뜻합니다. 오전 9시까지가 아니라 오전 9시 전이라는 조건이라 한 시간 차이로 인정 여부가 달라집니다.
인정 단위는 하루가 아닌데요. 10일 연속 로그인을 달성할 때마다 연 7%포인트씩 붙고, 최대 3회까지 쌓이는 구조로 보도됐습니다. 중간에 하루를 놓치면 그 구간은 처음부터 다시 세야 합니다.
가입 자격에도 조건이 붙는데요. 보도상 가입 대상은 직전 1년 동안 OK저축은행 입출금 자유 예금을 보유하지 않은 개인 고객입니다. 기존 거래가 있는 고객이라면 금리보다 이 자격 조건을 먼저 확인하셔야 합니다.
4. 세후 이자는 원천징수를 거친 뒤 금액입니다
이자는 받기 전에 세금을 먼저 떼는데요. 원천징수는 은행이 이자에서 세금을 먼저 떼고 남은 금액만 지급하는 절차입니다. 그래서 계산기로 구한 세전 이자와 통장에 찍히는 금액이 같지 않습니다.
그러면 실제로 손에 들어오는 이자가 얼마인지가 남는데요. 매일 1만 원씩 30일을 납입하고 최고금리를 모두 받는다고 가정하면 세전 이자는 약 3천3백 원, 세금을 떼고 약 2천8백 원이라고 SBS Biz가 계산했습니다. 표준 원천징수세율 15.4%를 적용한 결과입니다.
세후 금액은 받는 이자에서 세금을 뺀 뒤 남는 금액인데요. 우대를 일부만 받으면 적용 금리가 낮아지고 받는 이자도 함께 줄어듭니다. 중도에 해지하면 약정 금리가 아니라 중도해지금리가 적용되므로, 만기까지 유지할 수 있는 금액인지를 가입 전에 판단하는 편이 좋습니다.
5. 같은 상품을 다시 만났을 때 확인하는 순서
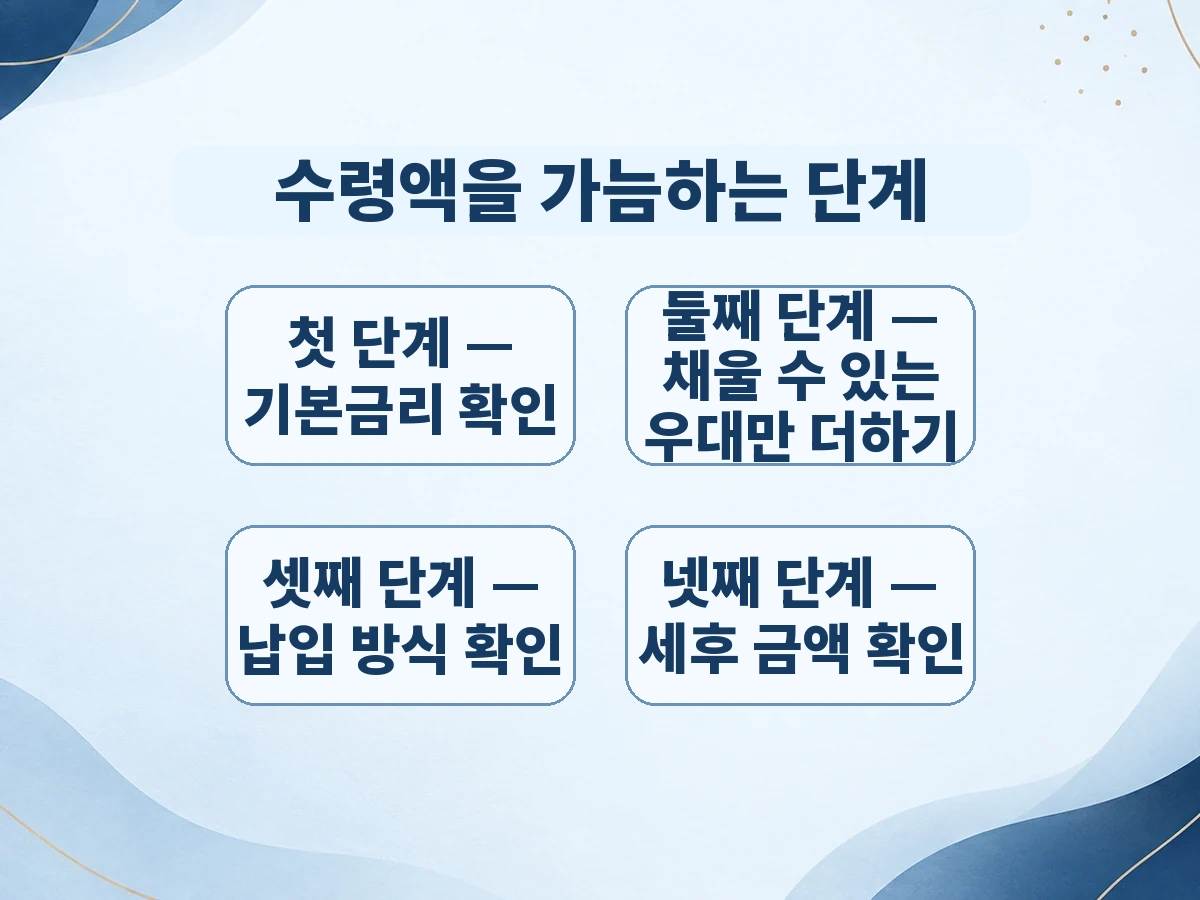
고금리 적금은 이름만 바뀌어 반복해 등장하는데요. 그래서 상품마다 처음부터 따지지 않고 순서를 정해 두면 판단이 빨라집니다. 아래 순서는 일 납입형 상품에 공통으로 적용됩니다.
- 최고금리가 아니라 기본금리를 먼저 본다
- 우대 항목을 세고, 내 생활에서 채울 수 있는 항목만 더한다
- 납입 방식이 일 단위인지 월 단위인지 확인한다
- 총 납입액이 아니라 납입 기간으로 이자를 가늠한다
- 세후 금액과 중도해지 조건을 확인한다
이 순서를 지키면 금리 표기에 끌려가지 않고 수령액으로 판단할 수 있는데요. 상품이 좋은지 나쁜지가 아니라 내가 조건을 채울 수 있는지가 기준이 됩니다.
❓ 자주 묻는 질문
Q1. 연 26%면 30만 원에 그만큼 이자가 붙나요?
붙지 않습니다. 연 26%는 연환산 금리이고 납입금마다 이자가 붙는 기간이 달라, 총 납입액에 금리를 그대로 곱한 금액은 만기 이자가 아닙니다.
Q2. 로그인을 오전 9시에 해도 인정되나요?
보도된 조건은 오전 5시부터 오전 9시 전까지입니다. 오전 9시 이후 로그인이 인정되는지는 상품설명서에서 확인하셔야 합니다.
Q3. 연속 로그인이 하루 끊기면 어떻게 되나요?
10일 연속 달성이 기준이라 중간에 끊기면 그 구간은 처음부터 다시 세야 합니다. 연 7%포인트 우대는 10일 연속을 채울 때마다 최대 3회까지 붙습니다.
Q4. 기존 고객도 가입할 수 있나요?
보도상 가입 대상은 직전 1년 동안 OK저축은행 입출금 자유 예금을 보유하지 않은 개인 고객입니다. 기존 거래가 있으면 대상에서 제외될 수 있습니다.
✅ 가입 전 셀프 체크
- 기본금리와 우대금리를 따로 세어 봤습니다
- 오전 5시부터 오전 9시 전까지라는 로그인 조건을 생활에 맞춰 봤습니다
- 납입 방식이 일 단위라는 점을 이자 계산에 반영했습니다
- 세후 금액과 중도해지 조건을 확인했습니다
- 판매 상태와 한도, 중도해지금리를 가입 직전에 다시 확인했습니다
글로벌이코노믹과 데일리안의 상품 출시 보도, SBS Biz의 이자 계산 보도를 참고해 작성했습니다. 당일 판매 상태와 한도, 중도해지금리는 공식 상품 페이지에서 확인하지 못해 단정하지 않았습니다. 개별 조건은 OK저축은행 앱의 상품설명서나 영업점을 통해 한 번 더 확인하시기 바랍니다.



0 댓글