중산층을 가르는 기준이 소득 하나로 끝나지 않는다는 분석이 나왔는데요. NH투자증권 100세시대연구소 기준에서 소득만 충족한 가구는 52.9%였지만, 소득·소비·저축과 자산·부채·노후준비 여섯 축을 조합한 진짜 중산층은 24.6%로 보도됐습니다. 이 결과는 법정 판정선이 아니라 민간 연구소의 분석틀입니다.
연봉 이야기를 할 때 흔히 나는 중간쯤이라고 가늠합니다. 그런데 같은 연봉이라도 대출 잔액과 모아 둔 자산, 연금 적립 상황에 따라 살림의 단단함은 전혀 다릅니다. 국제 기준과 연구소 기준이 무엇을 재는지부터 차례로 짚어 보겠습니다.
1. 중산층에는 법으로 정한 자격선이 없다
중산층은 흔히 쓰는 말이지만 하나의 공식 판정 기준은 없는데요. 기관마다 분석 목적에 맞춰 기준을 세우고, 그 틀로 가구를 나눕니다.
그래서 기사에 나온 비율을 볼 때는 어떤 기준으로 계산했는지를 먼저 확인해야 합니다. 정부 지원제도의 소득 기준은 제도마다 따로 정해져 있으므로 연구소 분석과 섞어 읽지 않는 편이 안전합니다.
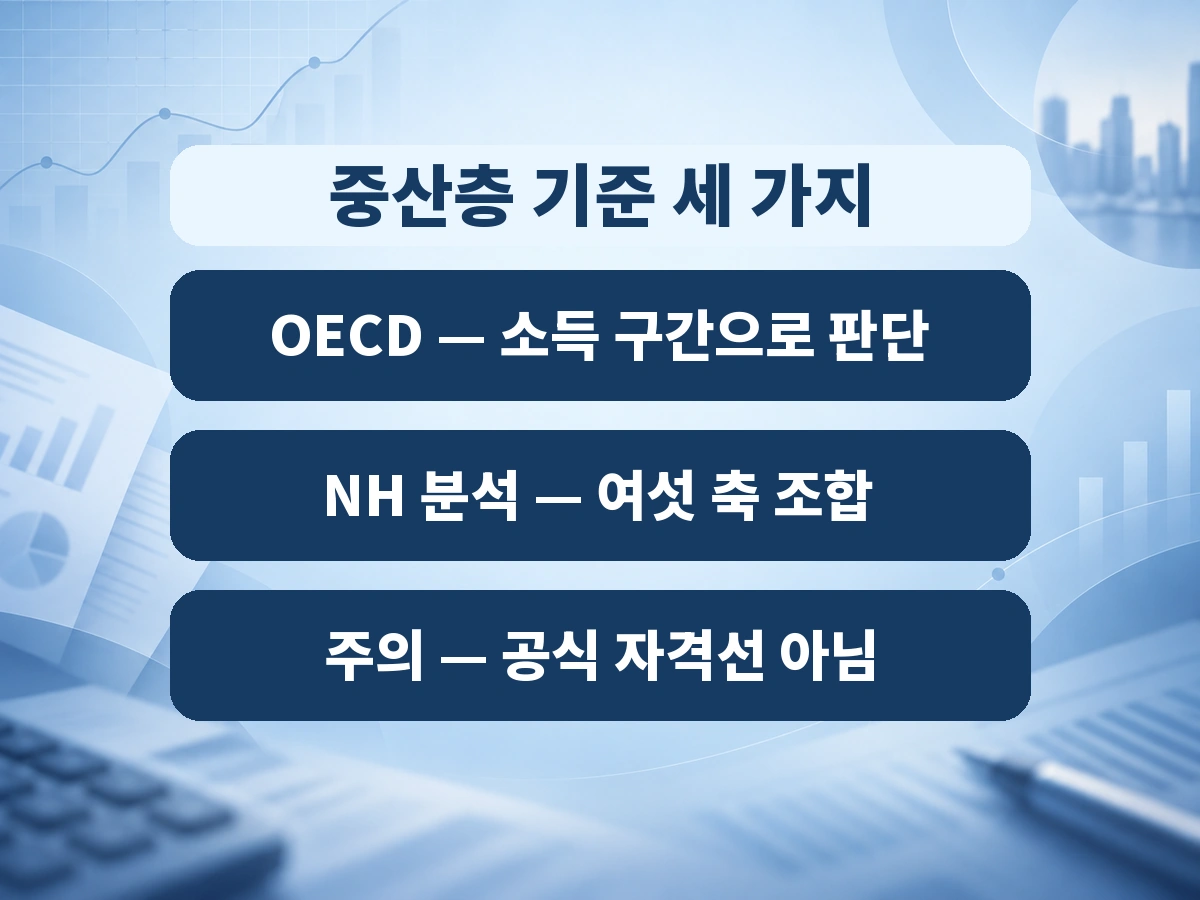
2. OECD 정의: 중위소득 75~200% 가구
국제 비교에서 자주 인용되는 기준은 OECD 정의입니다. OECD는 중간소득 가구를 국가 중위소득의 75~200%를 버는 가구로 정의합니다.
중위소득은 가구를 소득 순으로 세웠을 때 한가운데 가구의 소득인데요. 평균과 달리 고소득 가구에 끌려 올라가지 않습니다. 다만 소득만 보는 정의라서 자산이나 부채는 반영되지 않습니다.
3. NH 분석이 본 여섯 가지 축
NH투자증권 100세시대연구소의 2026년 9월 16일 분석은 소득 중심 기준을 보완했는데요. 2025년 국가데이터처 가계금융·복지조사 마이크로데이터를 바탕으로 소득·소비·저축과 자산·부채·노후준비를 구분했습니다.
| 구분 | 점검 축 | 분석에서 제시된 구간 |
|---|---|---|
| 소득 흐름 | 소득 · 소비 · 저축 | 균등화 가처분소득 연 2,808만~7,488만원 |
| 자산 안정성 | 자산 · 부채 · 노후준비 | 순자산 2억3,860만~6억9,432만원 |
표의 소득은 세전 연봉이 아니라 가처분소득이고, 자산은 금융자산이 아니라 순자산입니다. 두 개념을 바꿔 넣으면 내 가계를 전혀 다른 기준으로 재게 되죠.
4. 기준을 넓히면 비율이 크게 줄어든다
같은 가구라도 어떤 축까지 보느냐에 따라 결과가 달라지는데요. 해당 연구소 기준에서 소득만 충족한 가구는 52.9%, 여섯 축을 조합한 진짜 중산층은 24.6%, 여섯 조건을 모두 충족한 가구는 8.0%로 보도됐습니다.
24.6%는 정부 공식 통계의 법정 중산층 비율이 아닙니다. 민간 연구소가 설계한 분석틀로 계산한 결과이므로 참고 지표로 읽는 것이 맞습니다.
5. 내 가계를 점검하는 순서
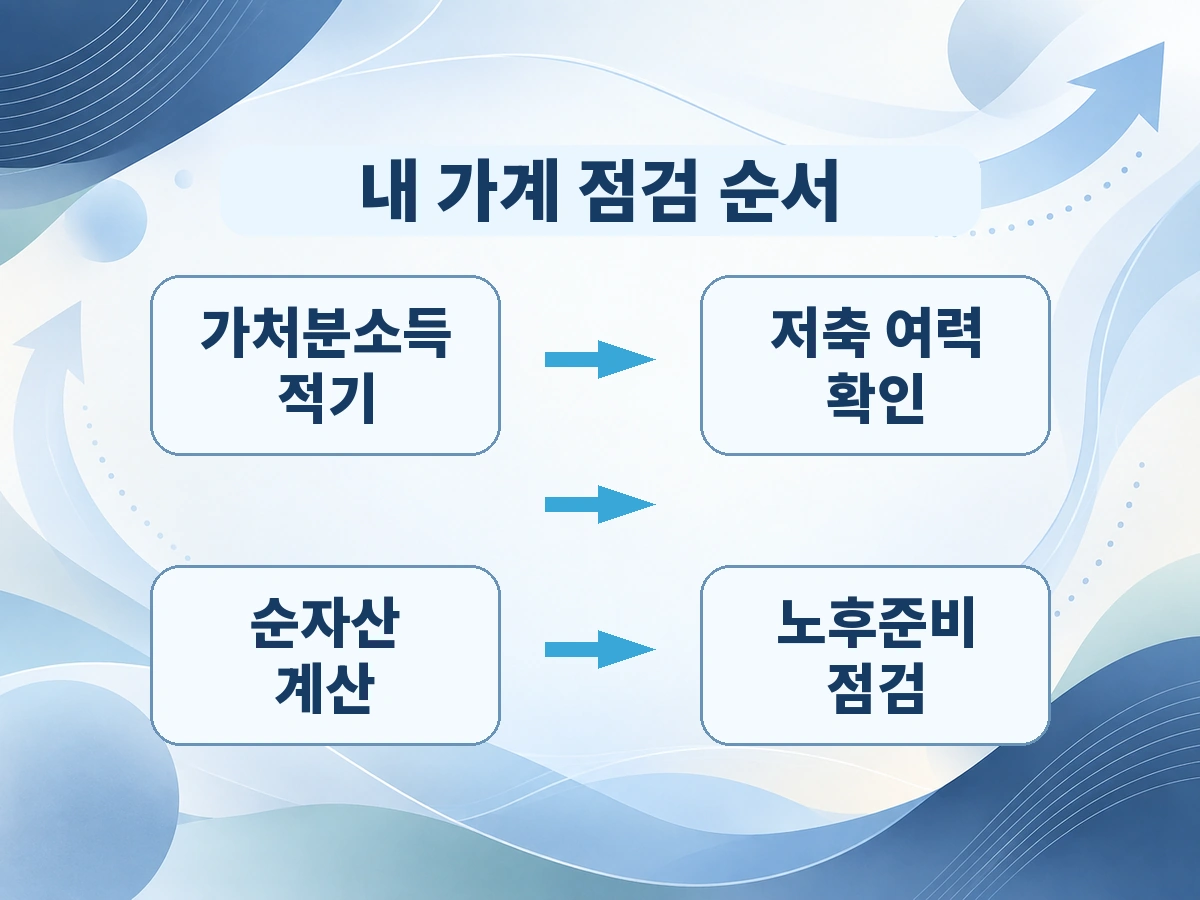
보고서의 구간은 내 가계를 판정하는 선이 아니라 약한 곳을 찾는 거울에 가까운데요. 아래 순서로 적어 보면 어느 축을 먼저 손봐야 하는지 드러납니다.
- 소득: 세전 연봉 대신 실제로 쓸 수 있는 가처분소득으로 적습니다.
- 소비와 저축: 매달 남는 금액이 꾸준한지 확인합니다.
- 자산과 부채: 자산에서 부채를 뺀 순자산으로 계산합니다.
- 노후준비: 연금 계좌와 적립 상황을 확인합니다.
연구소 구간 밖에 있다고 해서 중산층이 아니라고 단정할 일은 아닙니다. 개인의 노후준비 상태도 보고서 평균만으로 정해지지 않습니다.
❓ 자주 묻는 질문
Q1. 우리나라에 공식 중산층 기준이 있나요?
법으로 정한 하나의 중산층 판정선은 없습니다. 기관마다 분석 목적에 맞춘 기준을 쓰므로 어떤 기준인지 먼저 확인해야 합니다.
Q2. OECD는 중산층을 어떻게 정의하나요?
OECD는 중간소득 가구를 국가 중위소득의 75~200%를 버는 가구로 정의합니다. 소득만 보는 기준입니다.
Q3. 진짜 중산층 24.6%는 정부 통계인가요?
아닙니다. NH투자증권 100세시대연구소가 소득·소비·저축과 자산·부채·노후준비를 조합해 만든 분석 기준에서 나온 결과입니다.
Q4. 순자산과 금융자산은 무엇이 다른가요?
순자산은 전체 자산에서 부채를 뺀 금액입니다. 금융자산은 예금·주식처럼 자산의 일부만 가리키므로 같은 개념으로 쓰지 않습니다.
✅ 내 가계 셀프 체크
- 세전 연봉이 아니라 가처분소득으로 내 소득을 적어 봤습니다.
- 순자산을 자산에서 부채를 뺀 금액으로 계산했습니다.
- 매달 저축 여력이 꾸준히 남는지 확인했습니다.
- 노후준비 상황을 연금 계좌 기준으로 점검했습니다.
NH투자증권 100세시대연구소 분석을 전한 매일일보·뉴스핌 보도와 OECD 「Under Pressure: The Squeezed Middle Class」 보고서를 참고해 작성했습니다. 연구소 분석 기준은 공식 자격선이 아니며, 정부 지원제도 자격은 해당 기관 공고에서 확인하시기 바랍니다. 오늘 글은 정보 제공을 목적으로 하며 특정 상품의 투자 권유가 아닙니다.



0 댓글