고금리 단기적금의 표시금리는 1년을 맡길 때를 기준으로 적은 값입니다. 계약 기간이 한 달 남짓인 상품에 연 10%가 적혀 있어도, 그 금리를 한 달 만에 그대로 받는 것은 아닙니다. 표시금리는 연 단위로 적는 것이 원칙이라서, 맡긴 기간이 짧으면 그 기간만큼 나눠 계산됩니다.
여기에 하루 저금 한도와 이자소득세까지 겹치면 화면에서 본 금리와 통장에 찍히는 금액의 거리는 더 벌어지는데요. 이 글은 고금리 단기적금을 볼 때 금리 말고 무엇을 먼저 확인해야 하는지, 최근 나온 상품 하나를 예로 들어 순서대로 정리했습니다.
1. 표시금리는 왜 1년 기준으로 적히나
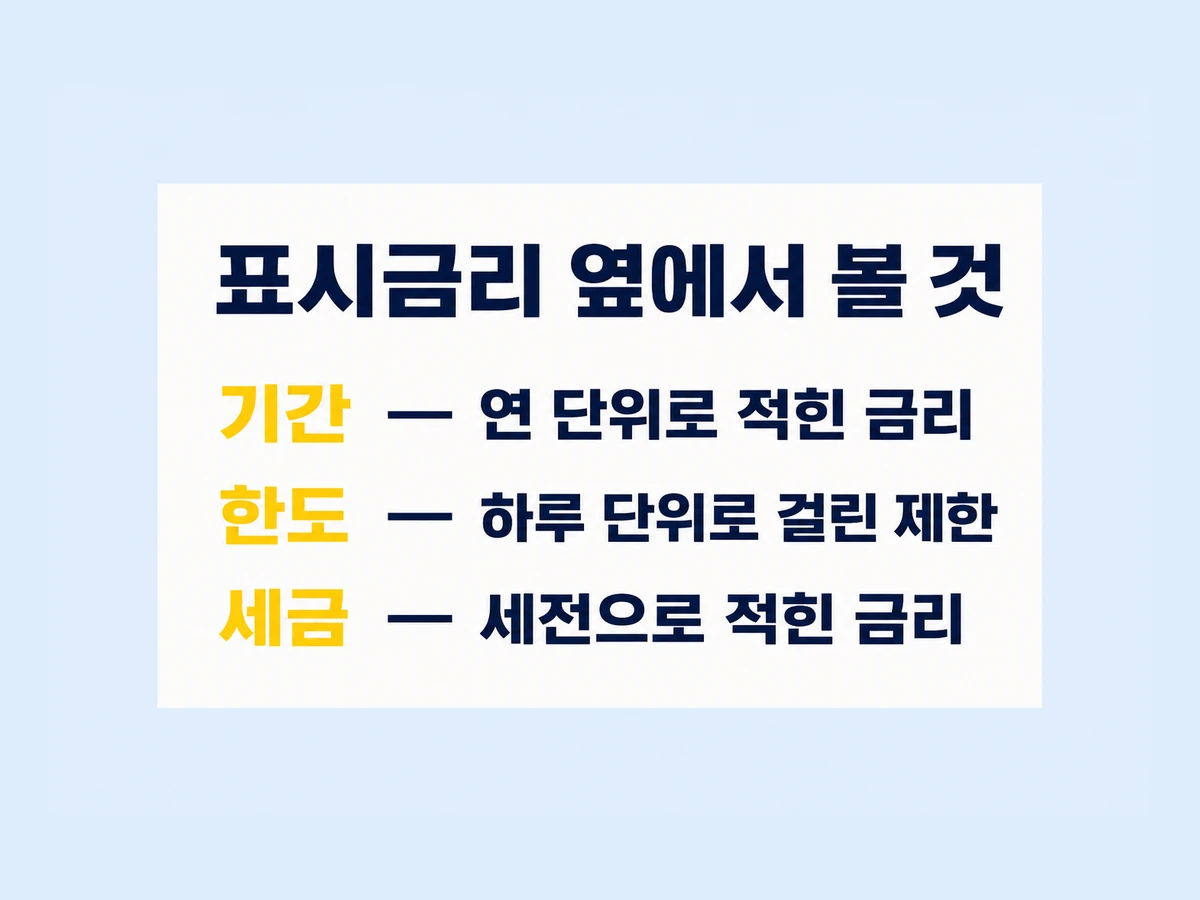
예금과 적금에 붙는 금리는 모두 연 단위로 표시합니다. 기간이 서로 다른 상품을 같은 잣대로 비교할 수 있게 만드는 장치입니다. 그래서 연 10%라는 표기는 1년 동안 맡겼을 때를 기준으로 계산한 금리라는 뜻이 됩니다.
계약 기간이 1년보다 짧으면 이 금리를 그대로 받는 것이 아니라 실제로 맡긴 기간만큼 나눠 계산됩니다. 만기가 짧을수록 같은 표시금리에서 받는 이자는 작아지는 구조죠.
토스뱅크가 내놓은 「키워봐요 31일적금」이 여기에 해당하는데요. 이 상품의 계약 기간은 가입일을 포함해 31일이고, 기본금리는 연 1%, 최고금리는 연 10%입니다. 세 값이 같은 안내 화면에 나란히 적혀 있습니다.
2. 우대금리 기준이 금액이 아니라 일수인 경우
고금리 적금의 최고금리는 대부분 조건을 다 채웠을 때의 값입니다. 문제는 그 조건을 채우는 방법이 상품마다 전혀 다르다는 점입니다.
키워봐요 31일적금의 우대 기준은 금액이 아닙니다. 토스뱅크는 금리가 "저금한 금액이 아니라 저금에 성공한 일수를 기준으로 정해져요"라고 안내하고 있습니다. 큰돈을 넣는다고 금리가 올라가지 않고, 저금에 성공한 일수가 늘어날수록 기본 연 1%에서 최고 연 10%를 향해 올라가는 방식입니다.
우대 조건을 확인할 때는 기준이 무엇인지부터 보시는 편이 좋습니다. 자동이체 횟수인지, 카드 실적인지, 첫 거래 여부인지, 아니면 이 상품처럼 저금한 일수인지에 따라 준비할 것이 완전히 달라지거든요.
3. 하루 한도가 원금의 상한을 정한다
금리 조건을 다 채워도 원금이 작으면 이자는 작습니다. 그래서 금리 다음으로 볼 것은 한도입니다.
키워봐요 31일적금은 하루 1원부터 최대 5,000원까지 저금할 수 있습니다. 월 단위가 아니라 하루 단위로 한도가 걸려 있어서, 여유 자금을 몰아서 넣는 방식은 처음부터 막혀 있습니다.
단기 고금리 적금은 대체로 이런 형태를 띱니다. 금리는 높게 잡고 한도는 낮게 잡아 은행이 부담하는 이자 총액을 관리하는 설계입니다. 금리만 보고 판단하면 이 부분이 잘 보이지 않죠.
한도와 계약 기간을 곱하면 내가 넣을 수 있는 원금의 상한이 바로 나옵니다. 이 계산을 먼저 해 두면 기대치가 현실에 맞게 잡힙니다.
4. 이자에서 빠지는 소득세 15.4%
안내 화면의 금리는 세금을 떼기 전 금리입니다. 토스뱅크도 이 상품의 모든 금리를 세전으로 표기한다고 밝히고 있습니다.
그리고 이자를 줄 때는 "이자는 소득세 15.4%를 뗀 금액으로 들어와요"라고 안내합니다. 원천징수(은행이 이자에서 세금을 먼저 떼고 나머지를 주는 방식입니다)라서 가입자가 따로 신고할 일은 없습니다.
이자소득세 15.4%는 이 상품만의 조건이 아니라 일반 예적금 이자에 공통으로 붙는 세율입니다. 그래서 여러 상품을 비교할 때는 세전끼리 맞춰 보거나 세후끼리 맞춰 보셔야 정확합니다.
5. 고금리 단기적금을 볼 때 확인하는 순서
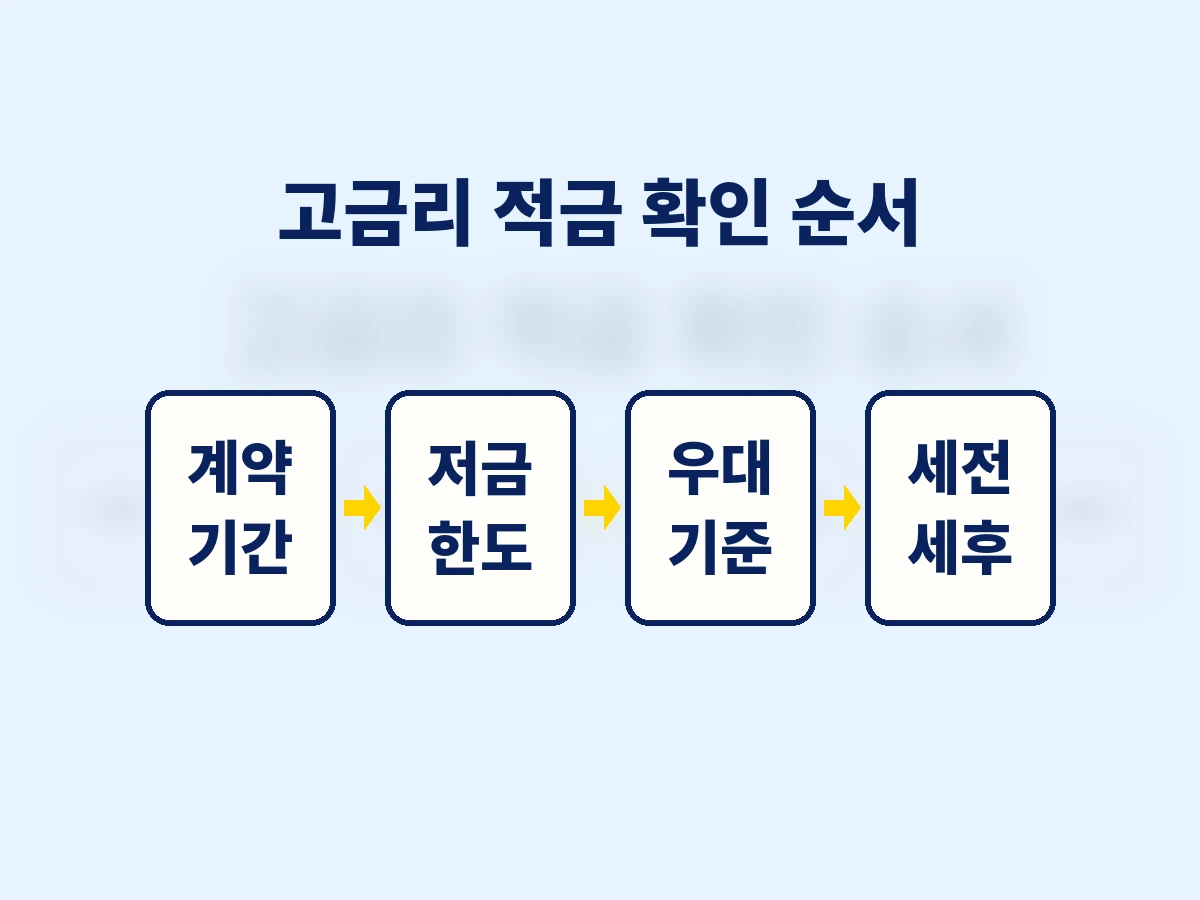
상품은 계속 바뀌지만 확인하는 순서는 바뀌지 않습니다. 아래 네 가지를 차례로 보면 금리 표기에 휩쓸리지 않게 됩니다.
| 확인할 것 | 왜 보나 |
|---|---|
| 계약 기간 | 표시금리는 연 단위입니다. 기간이 짧으면 그만큼 나눠 계산됩니다. |
| 저금 한도 | 한도와 기간을 곱하면 넣을 수 있는 원금의 상한이 나옵니다. |
| 우대 기준 | 금액인지 일수인지 실적인지에 따라 준비할 것이 달라집니다. |
| 세전·세후 | 표시금리는 대개 세전입니다. 이자에서 소득세 15.4%가 빠집니다. |
이 순서는 특정 상품에 매인 것이 아닙니다. 다음에 또 연 10%짜리 적금 광고를 보셨을 때 같은 순서로 짚어 보시면 됩니다.
6. 이번 상품에서 확인된 조건
이 글에 적은 값은 토스뱅크 공식 상품 안내에서 확인한 것만 담았습니다. 기본 연 1%와 최고 연 10%, 계약 기간 31일, 하루 1원부터 최대 5,000원까지의 저금 한도, 이자소득세 15.4%, 그리고 토스뱅크 통장이나 아이 통장이 있으면 최소 7세부터 가입할 수 있다는 조건입니다.
반대로 만기에 실제로 받게 되는 이자 금액은 적지 않았습니다. 은행이 공식 계산 예시를 제시하지 않아 금액을 단정할 수 없기 때문입니다. 금액이 궁금하시다면 가입 화면에 표시되는 만기 예상 이자를 직접 확인해 보세요.
❓ 자주 묻는 질문
Q1. 연 10% 적금에 가입하면 원금의 10%를 이자로 받나요?
아닙니다. 표시금리는 1년을 맡길 때를 기준으로 적은 값이라, 계약 기간이 31일이면 그 기간만큼만 계산됩니다.
Q2. 우대금리를 채우려면 돈을 많이 넣어야 하나요?
상품마다 다릅니다. 키워봐요 31일적금은 저금한 금액이 아니라 저금에 성공한 일수를 기준으로 금리가 정해집니다.
Q3. 하루에 넣을 수 있는 금액에 제한이 있나요?
이 상품은 하루 1원부터 최대 5,000원까지 저금할 수 있습니다. 한도가 하루 단위로 걸려 있어 몰아서 넣을 수 없습니다.
Q4. 이자를 받을 때 세금은 따로 신고해야 하나요?
따로 신고하지 않습니다. 이자에서 소득세 15.4%를 먼저 떼고 나머지가 입금되는 원천징수 방식입니다.
✅ 가입 전 셀프 체크
- 표시금리 옆에 적힌 계약 기간을 확인했습니다.
- 하루 또는 한 달 저금 한도를 확인했습니다.
- 한도와 기간을 곱해 넣을 수 있는 원금의 상한을 계산했습니다.
- 우대금리 기준이 금액인지 일수인지 확인했습니다.
- 표시된 금리가 세전이라는 점을 확인했습니다.
토스뱅크 「키워봐요 31일적금」 공식 상품 안내를 참고해 작성했으며, 만기 실수령 이자 금액은 은행 공식 계산 예시가 없어 단정하지 않았습니다. 가입 조건과 금리는 판매 기간에 따라 달라질 수 있으니 가입 전에 해당 은행의 상품 안내 화면에서 한 번 더 확인하시기 바랍니다. 이 글은 정보 제공을 목적으로 하며 특정 상품의 가입을 권유하지 않습니다.



0 댓글