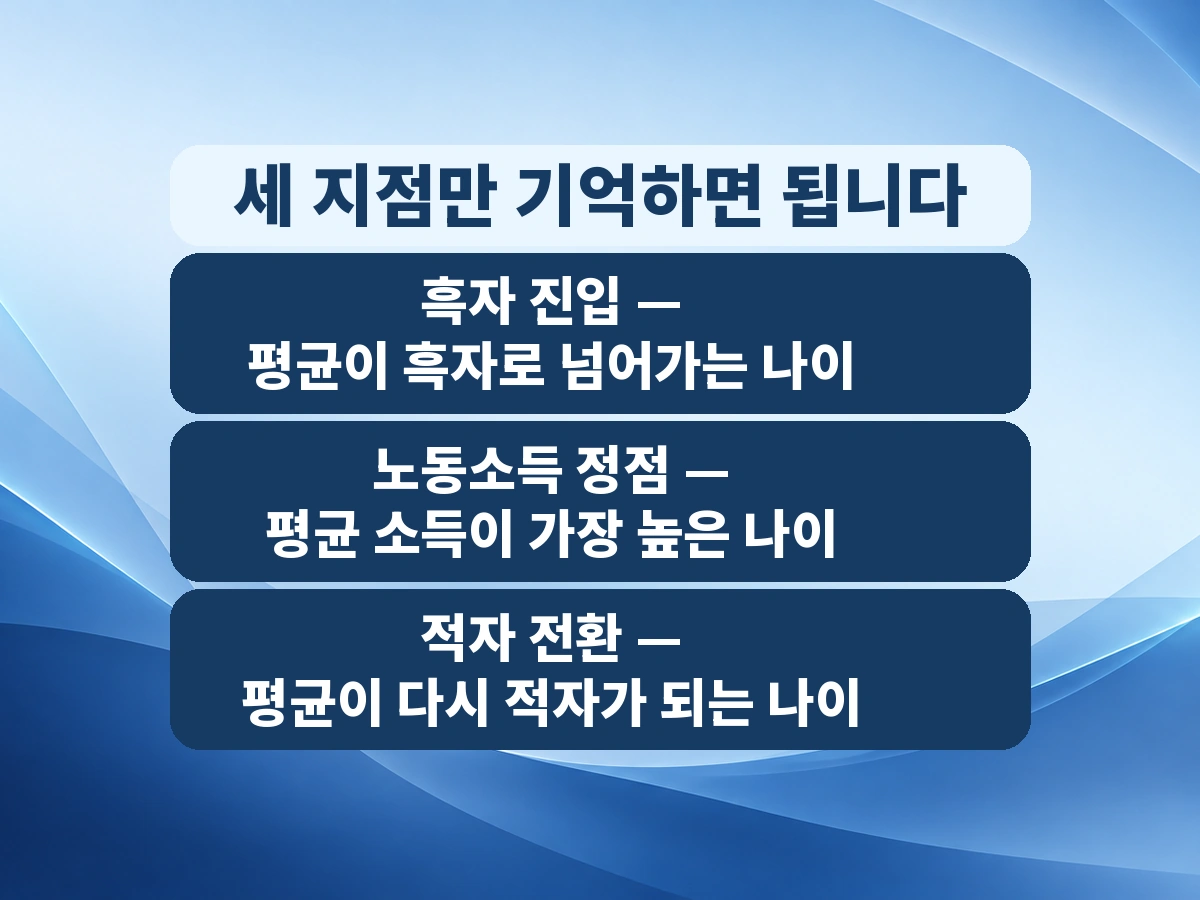
생애주기적자는 빚이 아니라 노동소득보다 소비가 많은 상태를 가리키는 지표인데요. 국가데이터처 2024년 국민이전계정을 보면 1인당 생애주기적자는 28세에 흑자로 진입한 뒤 61세에 다시 적자로 전환했습니다. 1인당 노동소득은 45세에 4,651만원으로 정점이고 이후 점차 감소합니다.
마흔 중반을 지난 뒤 소득은 그대로인데 여유만 줄었다고 느끼는 경우가 많습니다. 통계상 그 구간이 오히려 노동소득이 가장 높은 시기라서, 체감과 평균이 어긋나 보입니다. 어긋남이 어디서 생기는지 구조부터 정리합니다.
1. 생애주기적자는 가계 적자와 다른 말이다
국민이전계정은 한 사람이 나이대별로 벌어들인 노동소득과 소비한 금액을 견줘 평균을 낸 통계입니다. 여기서 적자는 소비가 노동소득을 넘어선 상태이지 부채 잔액이 아닙니다.
그래서 학생 시절과 은퇴 이후에는 평균적으로 적자가, 일하는 기간에는 흑자가 나타납니다. 적자라는 말이 붙었다고 그 연령대가 빚을 지고 있다는 뜻은 아닌데요. 소득과 소비의 균형을 보는 지표로 읽어야 합니다.
2. 흑자 구간은 28세에 열려 61세에 닫힌다
2024년 국민이전계정에서 1인당 생애주기적자는 28세에 흑자로 진입하고 61세에 다시 적자로 전환했습니다. 경향신문과 연합뉴스도 같은 공식 발표를 같은 연령으로 보도해 교차 확인됩니다.
다만 두 연령은 개인의 기준선이 아닙니다. 연령별 평균이 흑자에서 적자로 넘어가는 지점이라, 취업이 늦었거나 이른 개인에게는 그대로 맞지 않습니다.
3. 노동소득 정점과 적자 최대 구간은 따로 있다
같은 자료의 연령별 수치를 정리하면 아래와 같습니다. 모두 1인당 평균값입니다.
| 구분 | 연령 | 금액 |
|---|---|---|
| 노동소득 정점 | 45세 | 4,651만원 |
| 생애주기 최대 흑자 | 45세 | 1,932만원 |
| 생애주기 최대 적자 | 16세 | 4,604만원 |
1인당 노동소득은 17세 이후 점차 증가해 45세에 정점을 찍고 이후 감소합니다. 교육비가 몰리는 16세 구간과 소득이 가장 높은 45세 구간이 이렇게 갈립니다.
정점이라는 말에는 그 뒤가 내리막이라는 뜻이 들어 있는데요. 평균이 감소한다는 것과 개인의 소득이 반드시 줄어든다는 것은 다른 이야기입니다.
4. 왜 평균을 개인 일정표로 옮기면 틀리나
평균 통계에서 가장 자주 생기는 오해는 연령을 자기 일정으로 읽는 것입니다. 61세는 평균이 적자로 돌아서는 지점이지 은퇴 권고 연령이 아닙니다. 직군과 가구 구성에 따라 노동소득이 이어지는 기간은 제각각입니다.
연금 부족액도 평균값에서 뽑아내지 않는 편이 낫습니다. 국민이전계정은 개인의 소득원 구성과 자산소득, 가구원 수까지 보여 주지는 않기 때문인데요. 평균에서 계산한 금액을 목표 노후자금으로 삼으면 방향이 어긋납니다.
5. 소득 정점 전후에 확인할 네 가지
평균이 알려 주는 것은 날짜가 아니라 순서입니다. 소득이 가장 높은 구간에 무엇을 정리해 두느냐가 이후 현금흐름을 가릅니다.
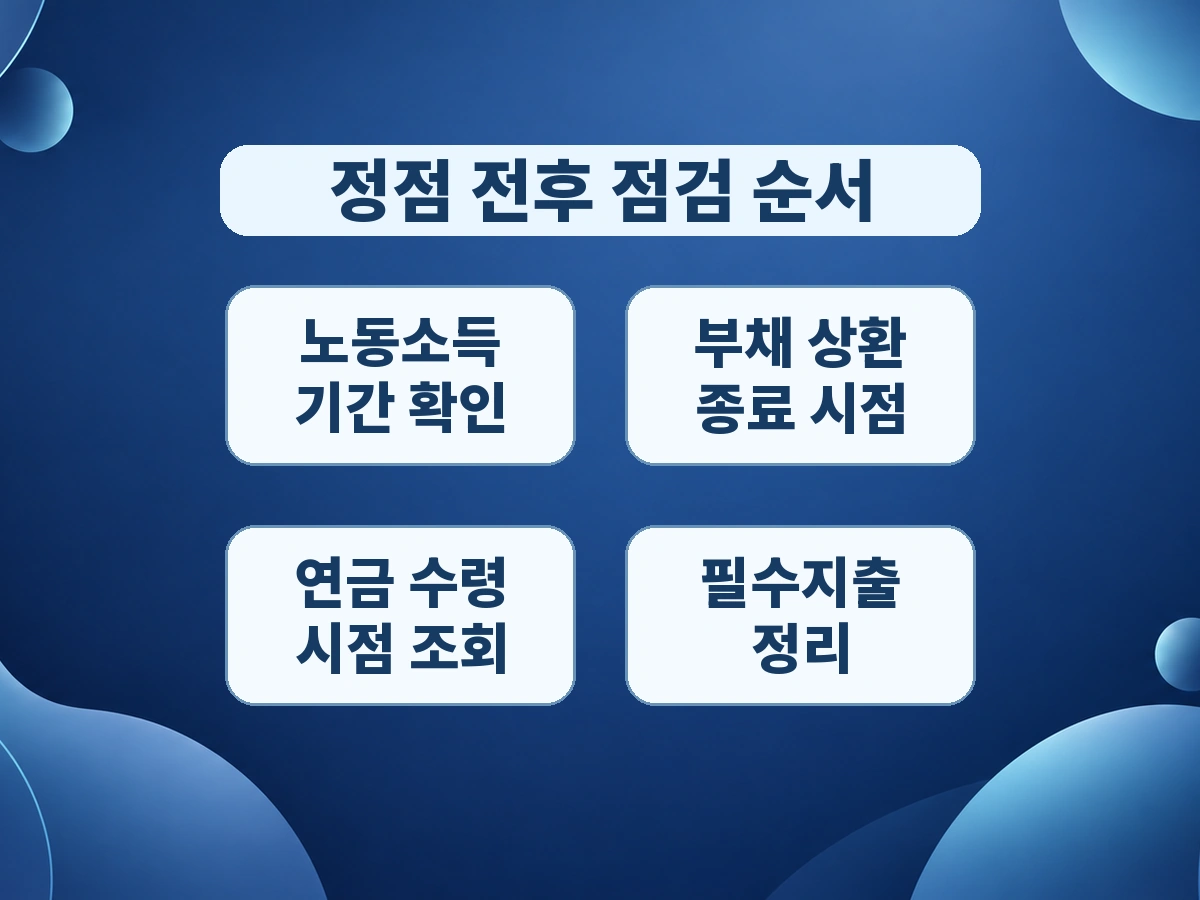
- 노동소득 — 지금 일에서 소득이 언제까지 이어지는지
- 부채 — 원리금 상환 종료 시점이 소득 정점 이전인지
- 연금 — 국민연금과 퇴직연금의 수령 시점, 예상 수령액
- 필수지출 — 교육비와 보험료처럼 줄일 여지가 있는 항목
소득이 끊기는 시점보다 부채가 끝나는 시점이 늦으면 그 격차가 노후 현금흐름의 구멍이 됩니다. 은퇴 연도를 확정하지 못했더라도 네 항목을 한 장에 적어 두면 판단이 가능해집니다.
❓ 자주 묻는 질문
Q1. 생애주기적자가 나면 빚이 늘었다는 뜻인가요
아닙니다. 노동소득보다 소비가 많은 상태를 뜻하며 부채 잔액과는 별개의 지표입니다.
Q2. 28세와 61세는 모든 사람에게 적용되나요
적용되지 않습니다. 연령별 평균이 흑자와 적자로 갈리는 지점이며 개인의 취업·은퇴 시점과는 다릅니다.
Q3. 45세 이후에는 소득이 반드시 줄어드나요
평균 노동소득이 45세 이후 감소한다는 뜻입니다. 개인의 소득 추이는 직군과 고용 형태에 따라 달라집니다.
Q4. 이 통계로 필요한 노후자금을 계산할 수 있나요
계산에 그대로 쓰기 어렵습니다. 자산소득과 가구원 수, 개인 연금 규모가 반영되지 않은 평균값이기 때문입니다.
✅ 셀프 체크
- 생애주기적자를 가계 부채와 같은 뜻으로 읽고 있지 않은지 확인했다
- 28세와 61세를 개인 일정이 아니라 연령별 평균으로 이해했다
- 지금 일에서 노동소득이 언제까지 이어지는지 적어 봤다
- 부채 상환 종료 시점과 연금 수령 시점을 나란히 비교했다
국가데이터처 2024년 국민이전계정과 경향신문·연합뉴스 보도를 참고해 작성했습니다. 개인별 소득원 구성과 자산소득, 연금·부채 규모는 자료에 담기지 않아 단정하지 않았습니다. 개별 사안은 국가데이터처 공표 자료나 국민연금공단을 통해 한 번 더 확인하시기 바랍니다.



0 댓글